跨境电商支付实战教程完整指南
跨境电商支付实战教程完整指南
一、跨境支付底层认知
跨境支付本质是跨境资金清算链路:海外买家付款→收款渠道 / 收单机构→换汇→国内账户,核心解决三件事:海外买家能顺利付款、资金安全回款、合规报税结汇。跨境支付不只是一个收款工具,它直接影响转化率、退款率、风控损失、资金成本、合规风险。核心参与者:海外买家、支付网关、收单机构、卡组织(Visa/Mastercard)、海外清算行、国内持牌支付机构、卖家账户。
跨境电商主流模式对应支付方案完全不一样:独立站、平台店铺(亚马逊、速卖通、Temu、Shopee)、B 端外贸批发,收款渠道不能混用。
二、主流支付方式分类(买家端)
1. 国际信用卡(Visa、Mastercard、Amex、Discover)
特点:全球覆盖广,欧美市场核心支付方式;支持拒付(Chargeback),是最大风险点。适用:独立站、平台、B2C 零售。痛点:拒付、盗刷、风控拦截、费率偏高。
2. 本地电子钱包(各国主流)
欧美:PayPal、Klarna、Afterpay(先买后付 BNPL)
东南亚:ShopeePay、GoPay、DANA、Touch n Go
拉美:Pix(巴西)、Mercado Pago、OXXO
日韩:PayPay、LINE Pay、乐天 Pay
欧洲:Sofort、iDEAL(荷兰)、Bancontact(比利时)
重点:做本土市场,本地钱包转化率远高于信用卡,只开信用卡会丢失大量订单。
3. 线下现金支付
OXXO(墨西哥)、7-11 扫码现金单,拉美、东南亚刚需,适合没有银行卡的人群。
4. BNPL 先买后付
Klarna、Afterpay、Affirm。提升客单价和转化率,但平台会收取额外服务费,同时承担分期坏账风险。
5. 银行转账(B2B 为主)
TT 电汇、西联汇款,适合大额 B 端订单,C 端零售几乎不用。
避坑:不要用个人微信、支付宝私下收境外货款,属于违规跨境资金流动,容易冻卡。
三、跨境收款渠道分类(卖家收款端,重点)
类型 1:平台自带收款(亚马逊、速卖通、Temu 等)
亚马逊全球收款、速卖通国际支付宝、Temu 官方收款。 ✅优点:接入简单、和店铺打通、风控适配平台、资金链路稳定; ❌缺点:资金规则跟着平台走,放款周期固定,平台审核冻结资金权限大,费率不灵活;适合:平台卖家,优先官方收款渠道。
类型 2:第三方跨境收款服务商(独立站 + 多平台通用)
派安盈 Payoneer、万里汇 WorldFirst、连连国际、乒乓 PingPong、空中云汇等(国内持牌)。 ✅优点:多店铺统一收款、多币种账户、换汇价格透明、可对公 / 对私结汇、支持退税; ❌缺点:需要店铺主体审核,有风控审核,异常交易可能临时冻结资金;适合:独立站、多平台铺货卖家、中小卖家。
类型 3:海外收单网关(独立站必备,Stripe、PayPal)
Stripe:海外独立站最主流信用卡收单,体验好,本地支付方式丰富; ⚠️风险:Stripe 对国内主体审核严格,国内公司直接注册极易封号,很多是海外主体使用。 PayPal:老牌,买家信任度高,争议纠纷机制偏向买家,拒付维权难度大。
类型 4:海外银行账户(香港账户、新加坡账户等)
适合体量较大、有海外主体的卖家;资金自由度高,但开户门槛高、维护成本高,结汇需要配套持牌支付机构。 ⚠️不建议新手直接开海外账户,资金链路复杂、CRS 税务信息交换。
四、选型实操:按你的店铺类型怎么选
亚马逊卖家:优先【亚马逊全球收款】,搭配万里汇 / 派安盈作为备用收款账户
速卖通:国际支付宝,简单省心
Shopify 独立站(欧美):Stripe + PayPal + Klarna,搭配国内收款服务商回款
东南亚 Shopee/Lazada:平台官方收款,或连连、万里汇
拉美独立站:Pix、Mercado Pago、OXXO
B2B 外贸大额订单:TT 电汇 + 第三方收款结汇
小体量新手:优先国内持牌收款(连连、万里汇),合规门槛低,客服中文
选型判断 5 个核心指标: ① 费率(手续费、换汇点差,区分固定费率 + 浮动费率) ② 放款周期(T+1、T+7、平台压款) ③ 支持币种、目标市场本地支付 ④ 风控宽松度、冻结资金案例多少 ⑤ 结汇资质、能否配套出口退税
五、完整资金链路实操流程(独立站举例)
建站后台接入支付网关(Stripe/PayPal),买家下单,信用卡 / 本地钱包支付
资金先进入海外收单机构的待结算账户,扣除通道手续费
结算周期到期后,资金划转至万里汇 / 派安盈的外币账户
卖家在后台发起换汇(外币→人民币),实时看汇率
换汇完成,资金回款至国内对公账户 / 法人个人卡
留存单据:报关单、订单、物流单、结汇水单,用于报税、退税、风控复核
重点:换汇有现汇买入价,服务商赚点差,不同服务商汇率差价长期累积成本很高。
六、风控实战(跨境支付最容易踩大坑)
1. 拒付 Chargeback(信用卡最大风险)
买家向发卡行发起拒付,常见理由:未收到货、货不对版、盗刷、不记得这笔订单。后果:直接扣款,通道拒付率超标会被关停收款账户。 ✅防御做法:
订单页清晰标注发货时效、退换货规则
留存物流签收凭证、聊天记录、商品实拍
高风险地址、高风险国家、大额订单人工审核
提前和买家沟通争议,优先退款协商,不要走到拒付拒付率红线:大部分渠道要求低于 1%,超过后费率上涨、限制通道。
2. 盗刷、虚假订单风控
特征:高价值订单、陌生地址、短时间多单、转运地址、高风险国家。实操:开启地址验证 AVS、CVV 校验,设置大额订单人工审核。
3. 账户冻结、资金暂扣
触发原因:店铺关联、异常订单、高拒付、交易和申报品类不符、资料造假。 ✅实战处理:收到冻结通知,第一时间按照服务商要求提交资料:营业执照、店铺后台截图、订单、物流凭证、采购凭证;不要反复催客服,一次性提交完整材料,材料不全审核周期拉长。 ❌禁忌:不要买卖收款账户、借用别人收款账户,属于高危违规。
4. 黑名单国家 / 地区
很多支付通道不支持高风险国家,下单直接拦截,不要强行开通。
七、费率拆解,看懂真实成本(很多卖家只看表面费率)
举个例子:信用卡通道费率 2.9%+0.3 美金 / 笔,这只是通道费;额外隐性成本:
换汇点差(最容易忽略)
提现费、中转行手续费
拒付罚金(一笔拒付额外扣 15–25 美金罚金)
通道月费、订阅费(部分网关)
退款手续费:很多渠道退款不返还手续费
对比成本的时候,不能只看宣传费率,要算全链路综合成本。
八、结汇、退税、合规(重中之重)
结汇:必须使用国内持牌跨境支付机构,有外汇管理局备案,资金可以合法结汇;
退税:想要做出口退税,资金最好回款到对公账户,配套报关单(0110/9710/9810 跨境电商报关);9610、9710、9810 是跨境电商专属监管方式;
税务:跨境收入需要申报增值税、企业所得税;不要私卡收款不报税;
额度:个人 5 万美金额度是个人便利化额度,不适合经营性货款,经营收款走对公、跨境电商贸易项下结汇,不受个人 5 万额度限制; ⚠️红线:不要通过地下钱庄、换汇群换汇,资金极易被冻结,涉嫌非法买卖外汇。
九、接入实操步骤(新手落地顺序)
确定平台模式 + 目标市场,选定收款服务商
准备主体资料:营业执照、法人身份证、店铺链接、产品类目、物流渠道
提交资料,服务商审核(1–3 个工作日)
获取外币收款账户 / 支付网关密钥,绑定店铺后台
测试支付:小额测试单,确认付款、回调、订单同步正常
设置风控规则:订单审核阈值、屏蔽高风险地区
设置回款策略:自动换汇 / 手动择时换汇(汇率波动大可以手动)
定期对账:订单、手续费、回款流水、物流单一一匹配
按月留存全套单据,用于风控复核和财税申报
十、常见误区
误区:费率越低越好。低费率通道往往风控极严,动不动冻结资金,损失远高于省下的手续费;
误区:Stripe 万能。Stripe 风控严格,封店无预警,国内主体很难稳定使用;
误区:收到钱就万事大吉。资金回款只是一步,缺少报关单据,后期税务、风控核查会出大问题;
误区:全部订单都接受信用卡。部分高风险市场,优先本地钱包,降低拒付;
误区:多个店铺共用同一个收款账户,极易店铺关联,平台直接封店;
误区:BNPL 免费,只是增加转化。BNPL 有高额服务费,坏账风险由卖家承担。
十一、资金管理进阶策略
多收款渠道备份:主通道 + 备用通道,防止单一通道封停直接断收;
回款节奏:旺季资金周转压力大,优先 T+1 通道;
择时换汇:汇率波动大时,不着急自动结汇,在合适汇率窗口换汇;
资金隔离:不同店铺资金分开账户,方便对账和风险隔离;
计提风险准备金:预留一部分资金应对拒付、退款、平台暂扣。
十二、应急清单
通道突然关停:立刻切换备用收款网关,店铺首页公告,引导客户其他支付方式
大量拒付爆发:暂停高风险国家,开启人工审单,联系买家协商退款
资金被冻结:整理订单、物流、采购凭证,一次性提交,不新增高危订单
汇率暴跌:及时锁定换汇,避免汇兑损失
- 上一页:团队管理・核心员工激励完整指南
- 下一页:绝区零阵容完整版(3.3 版本)
-
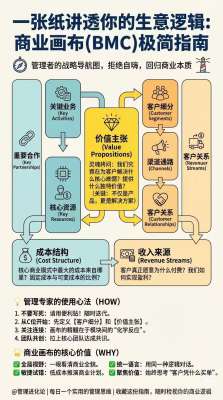 商业模式价值主张设计完整指南|从0到1落地(2026专业版)
核心定义:价值主张不是广告语、不是卖点堆砌,是企业精准告诉客户:你是谁、解决什么痛、带来什么确定性收益、凭什么选你不选同行的商业核心承诺。所有商业模式的盈利、获客、定价、差异化,全部建立...
-
 商业模式与商业计划书从入门到精通|零基础全教程
前言:商业计划书(BP)不是作文、不是流水账,是讲清项目价值、商业模式、赚钱逻辑、落地能力、发展空间的标准化商业说明书。本文从零起步,先懂底层逻辑,再给通用标准模板、逐段教写、搭配万能句式、避坑...
-
 商业模式与商业计划书从入门到精通|零基础教程
适用场景:课程作业、创新创业大赛、大学生创业项目、小微企业融资、项目立项汇报教程特点:零基础上手、逻辑标准化、段落可直接套用、区分入门版/专业版/融资版,从零学会搭建商业模式、撰写高质量商业计划...
-
 商业模式与商业计划书完整指南|标准10章完整版
适用场景:天使/VC融资、创业大赛、项目申报、企业立项、合伙人招募、商业汇报标准结构:投资人通用10章结构,逻辑闭环、无冗余、可直接改成PPT/Word正式版核心目标:讲清「痛点—产品—模式—市场—竞争—团队—...
-
 2026商业模式与商业计划书实战教程|通用完整版
适用场景:创业融资、商业大赛、项目申报、公司立项、校企双创、对外合作版本说明:2026全新实战版,适配当下资本偏好、AI新赛道、轻资产创业、实体经济、服务业、科技项目全行业通用前言:2026年BP核心逻辑变化...
-
 商业模式与商业计划书实战教程|零基础完整版
教程定位:不讲空理论、只讲落地写法。适配创业融资、项目申报、校企竞赛、商业立项、招商汇报。包含底层商业模式拆解逻辑 + 完整BP逐页模板 + 实战话术 + 高频踩坑避坑 + 可直接套用范文,零基础可直接产出专业商...