美国市场跨境电商物流市场深度分析(2026)
美国市场跨境电商物流市场深度分析(2026)
一、先看结论:美国跨境物流正在从“低价小包直邮”转向“合规+海外仓+尾程整合”
这个判断不是猜测,而是由政策、运量结构、承运商行为共同推动的结构性变化。
核心证据有三条:
美国邮政小包流量出现断崖式下降:联合国万国邮政联盟《2026年全球邮政行业状况报告》显示,美国跨境邮政小包流量同比暴跌70.3% 4。
免税红利终结,成本逻辑彻底改写:美国于2025年8月29日正式废止800美元以下低值进口商品免税政策,所有入境小额包裹纳入征税范围;叠加多国邮政运营商紧急暂停赴美小包收件业务,导致2025年9月赴美邮政货量直接腰斩暴跌超七成 4。
尾程配送格局进入重构期:传统巨头UPS、FedEx、USPS在电商小包领域出现战略性收缩,而中资背景或新兴承运商快速填补缺口。例如,UPS在18个月内砍掉约50%的亚马逊单量,日均缩减200万件低效运量,关停150个分拣中心 1。同时,挑战者层级承运商2025年收入达120亿美元,同比增长11% 2。
这意味着:过去靠“低价小包+免税+邮政网络”跑量的模式已经失效,现在拼的是合规能力、仓网密度和尾程履约效率。
二、市场规模与增长趋势
1)美国电商大盘仍在增长,但增速放缓
2024年上半年美国跨境电商销售额已达5794.5亿美元,预计全年突破1.26万亿美元,至2027年有望增至1.72万亿美元,占零售总额约22.6% 。
这说明需求端没有萎缩,只是物流交付方式在切换。
2)跨境物流收入仍保持高增长
弗若斯特沙利文预测:到2030年,中国运往美国的B2C跨境电商物流服务收入将达4731亿元,2025—2030年复合年增长率11.0% 1。
另一组数据更直观:中信建投研报指出,海外仓模式预计在2026年首次反超直邮成为主流,且未来5年预期CAGR为12.0%,已高于直邮模式的10.7%;预计2026年海外仓模式市场规模占比将达50.6% 6。
3)美国国内包裹市场本身也在扩张
MordorIntelligence估算,2025年美国CEP市场规模约1734.6亿美元,2026年约1804.7亿美元,2031年预计达2201.2亿美元,对应2026—2031年CAGR为4.05% 2。
但要注意:美国整体包裹市场增长 ≠ 跨境小包增长。真正快速增长的是海外仓本地发货、中大件前置备货、以及具备全链路能力的尾程服务商。
三、市场格局:极度分散,正在加速整合
1)CR5仅8.1%,说明行业仍处于“群雄割据”阶段
公开资料明确指出:跨境电商物流CR5仅8.1%,属于极度分散市场 1。
这种分散意味着短期机会多,但也意味着中小服务商被整合或退出的风险很高。对卖家来说,过度依赖单一中小物流商并不安全 1。
2)头部玩家已在通过并购做全链条布局
行业整合动作非常密集:
菜鸟2025年11月完成对递四方100%控股;递四方成立于2004年,员工超8000人,分支机构100余家,服务全球约100万跨境电商商户,终端用户规模突破2亿 1。
纵腾集团从海外仓起步,2018年收购云途物流,2022年组建自有航空货运机队,如今全球海外仓面积达360万平方米,覆盖220多个国家和地区,服务企业超10万家 1。
泛远国际2026年1月完成对美国C&H的战略并购,打通北美头程、库内管理、尾程交付及供应链金融环节 1。
极兔已完成对SwiftX的战略投资,持股40%,并派驻运营团队启动网点改造;SwiftX成立于2025年5月,专注美国末段派送 1。
燕文物流2025年总收入66.87亿元,净利润1.06亿元,同比增长114.1%;按跨境电商快递服务收入计市场份额1.8%,按运往美国包裹量同样排名第二,并于2026年5月向港交所递交上市申请 1。
3)尾程配送正形成“一超多强”雏形
有行业分析将美国电商快递竞争描述为:
Amazon Logistics领跑
GOFO、Ontrac、UniUni、SpeedX、SwiftX等跟进
呈现“一超多强”的第二梯队格局 。
其中,GOFO披露其2025年美国网络处理包裹超过1亿件 ;另有材料显示,截至2026年,GOFO日处理包裹量突破250万件,并已成为亚马逊、沃尔玛、TikTok Shop和eBay的合作承运商 23。
四、关键变量:关税政策如何重塑物流模式
这是当前最核心的结构性变量。
1)美国取消800美元以下小包免税
2025年5月2日起,原产于中国大陆及中国香港的商品,包括价值低于800美元的国际邮政包裹,不再符合“最低限度豁免”条件 。
后续政策调整频繁,曾出现过临时恢复、税率上调、定额税提高等情况,最终影响是清关变复杂、成本显著上升 。
麦高证券整理信息显示,25年2月起美国对进口自中国的商品统一加征10%关税,并取消原“800美元以下小额货物免税”政策,所有商品均需缴税 。
2)政策后果很直接
中信建投研报测算:目前低值免税小包占比达80%以上,对中美跨境电商量影响90%以上;平均跨境小包每票增加18美金关税成本,70%左右包裹通关时效下降;预计2025年致中美跨境电商空运需求下降超20%,而海外仓订单需求提升8% 。
这解释了为什么“海外仓模式比航空直邮更有优势”的判断越来越成为行业共识 6。
3)平台端也在用规则倒逼卖家转型
TikTok Shop于2026年2月1日起对美区跨境直邮实行严格的物流商“定邀白名单”制度,仅允许京东、云途、燕文、递四方、顺丰等8家常规服务商及DHL、FedEx两家超规服务商承接直邮订单 6。
平台还新增FBT全店渗透率考核,入仓FBT商品日均浏览量提升超40%,转化率平均增长超15% 6。
这说明:平台已经在用流量和权限杠杆,把卖家推向本地仓配模式 6。
五、尾程配送:三十年一遇的网络重构窗口
这部分是当前最值得关注的投资机会和运营机会。
1)传统巨头在撤退,新玩家在补位
UPS重心转向医疗物流和工业物流等高附加值赛道;FedEx转向B2B和工业物流;USPS因经营压力收缩低利润电商包裹服务 1。
供给和需求之间出现结构性缺口,而这个缺口正在被中资背景物流企业填补 1。
2)价格差异非常明显
一家中国仓库提供的电商包裹配送费最高仅为每件60美分,而美国同行通常在2美元左右 1。
这不仅是成本问题,更是网络密度、自动化水平和运营模式差异的结果。
3)新一代承运商的网络建设速度很快
以GOFO为例:
采用“轻资产网络、重投入效率”打法,司机以自由职业者身份接入平台 3。
截至2025年底,网络覆盖40余州、120多个枢纽和站点、8500+邮编,触达70%以上人口;2026年扩展至9200+邮编区域、50余条长途干线 3。
2025年9月宣布投入超过1.5亿美元建设洛杉矶和纽瓦克两大超级枢纽,LAX每小时分拣5万件,EWR超4万件,建成后年分拣能力将提升至5.4亿件 3。
GOFO自身披露,2025年美国网络处理包裹超过1亿件 2。
4)尾程不只是“最后一公里”,更是系统能力
GOFO的核心架构包括:
东西海岸Superhub + 中部战略枢纽
400+条州际和区域干线线路
支持12,000+ ZIP Code,覆盖约75%美国人口
自研包裹级运营平台ATLAS 2这说明:能赢的玩家不是单纯靠便宜,而是靠全国多层级网络+自动化+数字化调度。
六、海外仓:从“可选配置”变成“必选项”
1)海外仓增速已超过直邮
弗若斯特沙利文数据显示,海外仓模式未来5年预期CAGR为12.0%,已反超直邮模式的10.7%,预计2026年市场规模占比将达50.6% 6。
菜鸟国际负责人明确表示:跨境物流链路正在发生结构性转向,越来越多商家转向“整柜海运前置备货+海外仓一件代发” 6。
2)海外仓本身也在分化
2022年美国新增253个海外仓,新增面积653.5万平方米,平均单仓面积提升至1.41万平方米,呈现规模化趋势 。
但目前还没有任何一家企业占据绝对领先地位,头部玩家海外仓面积从几十万平方米到三百多万平方米不等,市场仍处于“跑马圈地”阶段 1。
3)中大件尤其依赖海外仓
2024年北美地区家居用品电商渠道销售占比达到36%,中大件商品空运成本高、传统海运时效慢,因此海外仓成为主要选择 。
领先实践已从“单点仓储”升级为“网格化路由”。例如某头部服务商构建5大仓群24仓,实现5区内订单占比稳定在85%-90%,从而大幅降低尾程费用:油烟机案例降20%,制冰机降35%,床垫降27% 5。
4)FBA也在推高第三方海外仓需求
亚马逊多次上调FBA服务费用,包括大件附加费、长期库存附加费、移除/弃置费等 。
2026年4月17日起,美国和加拿大站点的FBA配送费加收3.5%燃油和物流相关附加费,超龄库存附加费门槛从365天缩短至181天,阶梯惩罚费率最高可达月度仓储费的13倍 6。
这意味着:库存周转效率直接决定物流成本高低,也进一步利好第三方海外仓和智能分仓能力 6。
七、卖家面临的真实痛点
根据艾瑞咨询与中国跨境电商物流协会联合发布的白皮书,2023年美国跨境电商市场规模达1.2万亿美元,同比增长15.3%,中国卖家占比38%,贡献45%交易额 。
但痛点也很突出:
82%中国卖家将“物流时效”列为首要挑战
75%关注“清关合规”
68%关注“成本管控”
62%关注“全链路可视化”
具体表现包括:
西海岸洛杉矶港、长滩港承担60%中国至美货物吞吐量,旺季可能延误7—10天 。
美国海关2023年跨境电商货物平均查验率达5.2%,因标签或认证缺失被扣留的处理周期可达15—30天 。
部分卖家遭遇隐藏费用,成本超预算30%;41%卖家曾遭遇价外加价,23%因此更换服务商 。
这些痛点直接指向一个结论:跨境物流已经从“找便宜渠道”变成“选稳定体系”。
八、给卖家的可执行建议
1)优先评估是否该转海外仓
如果以下情况成立,海外仓优先级应明显高于直邮:
客单价较高
复购率不错
中大件或体积较大
退货率不低
需要更快时效支撑转化
因为海外仓模式不仅更稳,而且更符合美国现行税费结构 6。
2)尾程服务商要选“两个以上核心环节自营”的
行业经验表明:
只做干线的服务商,和同时拥有干线+海外仓+尾程的服务商,在旺季爆仓时的履约表现可能天差地别 1。
全链条能力意味着更少的交接环节、更低的沟通成本和更高的履约确定性 1。
3)不要只看单价,要看综合成本
美国跨境物流成本包含海运费、报关费、关税、尾程派送费、仓储费、退换货处理费等十多项。部分服务商低价获客后,会通过旺季附加费、偏远地区费等方式加价,导致成本超预算30% 。
4)提前做合规准备
美国海关对电商包裹实施ACAS预审机制,未合规申报可能导致清关延误或销毁 。
涉及FDA、CPSC、EPA等法规的产品,标签和认证缺失会直接导致扣货 。
关税不透明还会带来退款和弃购损失:68%中小企业表示客户常在包裹送达时才发现需支付关税,60%因此遭受收入损失 6。
5)考虑关税预付和数字化工具
关税预付(DDP)可缩短清关时效1—2个工作日,锁定总成本,降低退运风险 6。
FedEx推出的Global Trade Navigator工具,覆盖HS编码查询、关税预估、清关进度追踪,其中Trade Planner可免费使用 6。
这类工具虽然不能替代专业关务,但对中小卖家很有实用价值 6。
九、总结:美国跨境物流的终局逻辑
如果用一句话概括:
美国跨境电商物流正在从“低价走量”转向“合规+仓网+尾程整合”。
这条逻辑背后有三层支撑:
政策层:800美元以下免税取消,小包直邮成本优势消失 4。
供给层:传统巨头收缩电商小包,新兴承运商快速建网 12。
平台层:TikTok Shop白名单+FBA费用上调,倒逼卖家转向本地仓配 6。
对从业者而言,接下来最有价值的不是继续卷低价小包,而是把资源投入到:
海外仓网络密度
尾程履约稳定性
清关合规能力
数字化可视系统
全链条整合服务商合作
因为在这个阶段,能稳定交付、能控制总成本、能应对政策变化的体系,才真正值钱。
-
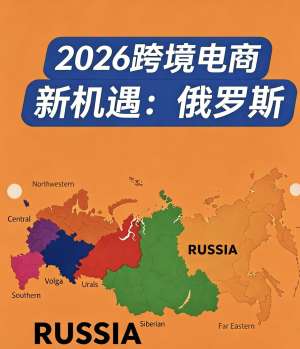 俄罗斯跨境电商运营市场深度分析|2026政策全解
报告定位:2026年俄罗斯跨境电商已彻底告别“铺货野蛮生长”,进入强合规、重本土、精细化运营、高壁垒增长新阶段。本报告基于最新政策、平台数据、清关规则、用户消费习惯、卖家真实盈亏模型,完整拆解俄罗斯...
-
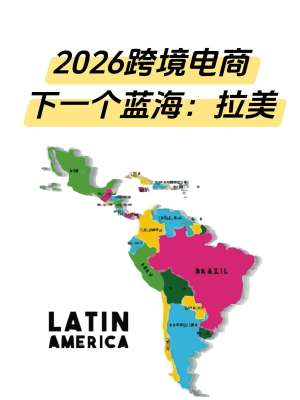 2026拉美跨境电商运营市场深度分析|全报告
报告摘要:2026年拉美跨境电商正式告别“铺货红利、低价快钱”时代,进入合规深耕、供应链本地化、品牌精细化运营新阶段。当前拉美电商市场规模突破2153亿美元,年增速12.2%,为全球均值1.5倍,是欧美、东南亚之后确定...
-
 2026中东跨境电商运营市场深度分析报告
报告定位:2026最新中东跨境电商全维度深度拆解,覆盖市场规模、政策变化、消费特征、平台对比、爆款品类、物流合规、风险痛点、精细化运营策略、未来趋势,适合企业出海布局、团队培训、项目立项、市场调研使用。核...
-
 韩国跨境电商运营市场深度分析2026|全指南
核心定位(2026最新结论):韩国是当前跨境行业低竞争、高利润、高复购、强合规、增量稳定的优质蓝海市场。区别于欧美红海内卷、东南亚低价内卷,韩国具备欧美级客单价、远低于欧美的运营成本,综合利润率可达32%,是...
-
 2026日本跨境电商运营市场深度分析|(完整版)
核心定位:日本是全球高客单、高复购、低退货、强合规、长生命周期的优质跨境增量市场。2026年进入合规洗牌、税负上涨、价值竞争、本土精细化全新周期,低价铺货模式彻底淘汰,精细化精品运营成为唯一盈利路径。...
-
 2026东南亚跨境电商市场深度运营分析|全解析
核心前言:2026年是东南亚跨境电商从流量粗放红利,全面转向本土化、品牌化、合规精细化运营的分水岭。低价小包、铺货搬运、无脑起店的旧时代彻底终结,取而代之的是政策红利+内容电商爆发+合规严管+巨头垄断的全...