电池技术估值与市场深度分析报告(分赛道估值体系)
电池技术估值与市场深度分析报告(分赛道估值体系)
一、行业整体市场格局与发展现状
当前全球电池行业处于周期筑底复苏+技术迭代变革双重阶段,市场规模持续高增,2026年全球电池市场规模达1955.6亿美元,2025-2034年复合增速维持10%以上,动力电池、储能电池为两大核心增长引擎,消费电池需求稳步修复,长时储能、AI算力配套储能、低空经济电池成为全新增量赛道。
国内电池产业占据全球绝对主导地位,动力电池全球市占率超70%,形成上游材料、中游电芯、下游系统集成、电池回收的完整闭环产业链。行业格局呈现明显分化:成熟锂电赛道产能出清、盈利修复;固态、钠电等新技术赛道处于产业化爬坡期,享受显著技术估值溢价。
从供需基本面来看,储能电池供需格局最优,2025年全球储能电池产能利用率达86%,2026年维持82%高位,头部企业产能利用率稳定在85%-90%,供需偏紧支撑电芯价格底部回升、企业毛利修复;动力电池行业告别无序价格战,尾部低效产能持续出清,龙头集中度持续提升。
二、核心赛道划分与差异化估值逻辑(行业核心)
电池行业无统一估值标准,不同技术路线、产业化阶段的企业,估值体系完全割裂,核心分为三大赛道,对应不同估值模型与定价锚点。
(一)成熟量产赛道:磷酸铁锂/三元锂电(动力+储能)
覆盖企业:宁德时代、比亚迪、亿纬锂能、中创新航等已实现规模化盈利的头部电芯企业
估值核心逻辑:重资产制造业估值,看盈利、现金流、产能利用率、市场份额,无概念溢价,业绩兑现决定估值中枢。
适用估值模型:PE(动态/前瞻)、EV/EBITDA、DCF现金流折现
核心定价指标
1、产能利用率:行业估值分水岭,利用率80%以上释放规模利润,估值抬升;70%以下产能闲置,估值持续折价;
2、单Wh毛利/净利:储能电池盈利韧性显著优于动力电池,2026年储能电芯单位盈利稳定在0.02-0.09元/Wh,成为企业估值核心增量;
3、技术迭代能力:大电芯化(300Ah→600Ah+)、叠片工艺、长循环技术降本增效,头部企业凭借技术优势,储能项目IRR较同行高出8-10个百分点,享有持续溢价;
4、客户结构:绑定头部车企、大型储能运营商的企业,订单确定性强,估值稳定性更高。
2026估值区间:行业龙头前瞻PE 16-22倍,二线盈利电芯企业10-15倍,亏损二线企业适用EV/营收0.5-1.5倍。
(二)前沿技术赛道:半固态/全固态电池
覆盖企业:布局固态电池、处于中试/小批量装车阶段的技术型企业
估值核心逻辑:科技成长估值,不看当期利润,看技术里程碑、良率、车规认证、量产进度,属于期权型估值,每突破一个产业化节点,估值大幅重估。
适用估值模型:里程碑概率加权估值、实物期权法、一级市场可比交易法
核心定价指标
1、技术指标:能量密度(350-400Wh/kg为车规级标杆)、循环寿命、低温性能、安全性;
2、产业化进度:中试线落地、良率爬坡、车企定点、样车路试、小规模量产;行业明确2027年开启小规模装车,2030年大规模量产;
3、专利壁垒:硫化物、氧化物电解质核心专利布局,是长期估值护城河;
4、成本曲线:固态电解质、锂金属负极成本下降速度,决定商业化落地空间。
估值特征:概念阶段估值泡沫高,无落地验证估值折价显著;拥有车规级样品、头部车企定点的企业,享有行业顶级技术溢价。2030年固态电池市场规模有望突破800亿元,长期成长空间明确。
(三)新兴替代赛道:钠离子电池、长时储能电池
覆盖企业:钠电量产企业、锌基/液流长时储能电池企业
估值核心逻辑:资源替代+场景细分估值,核心看成本优势、场景适配性、规模化落地能力,介于成熟锂电与固态电池之间。
核心定价指标
1、成本优势:钠电核心价值为锂资源替代,量产成本能否低于磷酸铁锂是估值关键;
2、落地场景:低速车、户储、基站储能等低端场景规模化渗透进度;
3、性能稳定性:循环寿命、低温性能,决定场景拓展空间。
估值特征:无纯概念溢价,必须有量产产能、真实订单支撑,纯研发企业估值偏低,具备低成本量产能力的企业估值溢价明显。
(四)配套产业链赛道:材料、BMS、电池回收
1、上游正极/负极/电解液:周期估值,EV/EBITDA为主,核心看加工费、供需周期、产能释放节奏;
2、BMS电池管理系统:科技估值,看重算法、精度、安全防护能力,绑定储能、新能源车客户的企业溢价更高;
3、电池回收:资产估值为主,核心看危废资质、年处理产能、金属回收率,属于稳现金流赛道,估值波动小、安全性高。
三、决定电池技术估值的6大核心驱动因子
1、技术迭代壁垒(长期核心溢价)
行业估值已从“产能规模优先”转向“技术实力优先”。储能大电芯(600Ah+)、叠片工艺、固态电解质、长循环技术,能够持续降本增效、提升产品竞争力,是企业长期估值分化的核心。同等产能下,技术领先企业毛利、IRR显著高于同行,估值中枢持续上移。
2、产能利用率与供需格局(短期估值锚)
重资产行业核心盈利密码:产能利用率决定盈亏。2026年储能行业整体产能利用率82%,头部企业超88%,供需偏紧支撑电芯价格企稳回升,盈利修复带动估值修复;动力电池产能出清持续,低效产能淘汰,龙头份额提升,估值稳定性增强。
3、订单与客户认证(估值确定性溢价)
车规、储能认证周期长达1-3年,拿到头部车企、大型储能运营商定点订单,是技术落地、业绩兑现的核心证明。无认证、无订单的技术企业,估值仅为落地企业的30%-50%,存在大幅折价。
4、成本与良率爬坡(产业化关键)
新技术估值的核心落地指标:量产良率。固态、钠电良率每提升10%,单位成本显著下降,估值同步修复;长期无法突破良率瓶颈、成本居高不下的技术路线,估值会持续回落。
5、政策与产业规划(估值底部支撑)
国内新型电池“十五五”规划明确技术迭代目标,扶持固态、钠离子等新型电池产业,消费税减免、储能补贴、新能源汽车产业政策,为新技术赛道提供估值底部支撑,降低行业长期不确定性。
6、现金流与资本开支(估值安全边际)
电池行业为重资产行业,持续高额资本开支会侵蚀自由现金流。能够实现自我造血、低负债、高现金流的龙头企业,估值安全边际远高于持续烧钱、依赖融资的二线技术企业。
四、行业估值风险体系(折价核心因素)
1、技术迭代风险(最大估值杀手)
固态、钠电存在技术路线变更风险,研发投入巨额但良率、性能长期无法突破,会导致资产减值、估值大幅回撤;成熟锂电若无法跟进大电芯、叠片迭代,将逐步丧失市场份额,估值持续折价。
2、产能过剩与价格战风险
动力电池新增产能持续释放,若需求增速不及预期,将重启价格战,压缩行业整体毛利,压制全赛道估值;中小厂商产能利用率不足,将持续亏损出清。
3、商业化不及预期风险
固态电池原定2027年小规模量产、2030年大规模落地,若量产进度推迟、成本无法对标锂电,赛道估值将从成长溢价回归制造业估值,泡沫快速出清。
4、原材料与地缘政策风险
锂、钴、镍原材料价格大幅波动,直接影响电芯企业盈利;海外贸易壁垒、本地化建厂政策,制约企业出海空间,压制远期估值。
5、安全合规风险
电池起火、热失控事故会引发行业监管收紧,短期压制板块估值;环保、危废合规不达标,会导致产能受限、资产减值。
五、2026-2027行业估值趋势总结
短期趋势(1年内):周期修复,龙头估值抬升
锂电行业底部确认,储能高景气延续,电芯价格企稳、产能利用率高位运行,龙头企业盈利持续修复,估值从周期低位稳步回升;二线企业分化加剧,技术落后、订单不足的企业持续估值折价。
中期趋势(1-3年):技术重构估值体系
行业估值彻底告别“产能规模定价”,转向“技术+落地+盈利”三维定价。半固态电池逐步小规模装车,率先兑现估值溢价;钠离子电池在储能、低速车场景规模化渗透,估值稳步修复;传统锂电依靠大电芯、长循环技术迭代维持估值稳定。
长期趋势(3-5年):新技术替代开启新周期
全固态电池逐步实现商业化落地,成为行业核心成长主线,带动材料、设备全产业链估值重构;长时储能电池成为细分高景气赛道,估值持续提升,电池行业正式进入技术驱动的高成长新阶段。
六、投资与估值实操结论
1、成熟锂电赛道:优选高产能利用率、储能业务占比高、技术迭代领先的龙头,赚业绩修复+集中度提升的双重收益;
2、固态电池赛道:只认可有中试落地、车企定点、良率突破的实体技术企业,规避纯概念炒作标的;
3、钠电与长时储能赛道:聚焦低成本量产、真实落地订单的企业,细分场景确定性最高;
4、产业链配套:优先布局高壁垒材料、高毛利BMS、合规电池回收赛道,估值稳定性强、风险低。
-
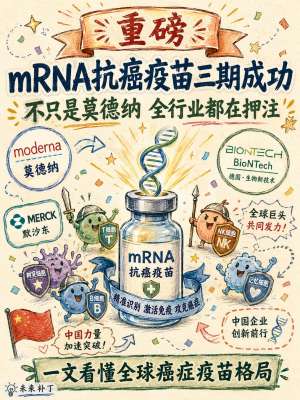 mRNA疫苗CEO战略与行业深度影响|2026产业全解析
核心总览:2026年是mRNA技术从应急防疫走向慢性病、肿瘤、罕见病治疗的产业拐点。全球mRNA赛道的发展节奏、技术路线、商业化逻辑、资本估值体系,完全由Moderna、BioNTech、艾博生物等头部企业CEO的顶层战略定义。不同于...
-
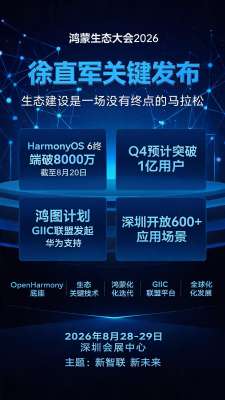 鸿蒙HarmonyOS市场前景最新深度分析(2026最新官方数据)
核心摘要:2026年是鸿蒙生态从导入期迈入规模化成长期的关键质变年,彻底告别前期补贴共建阶段,进入商业化自循环增长。截至2026年8月,HarmonyOS 6设备量突破8000万台,预计Q4突破1亿台生态临界点;原生应用破10万...
-
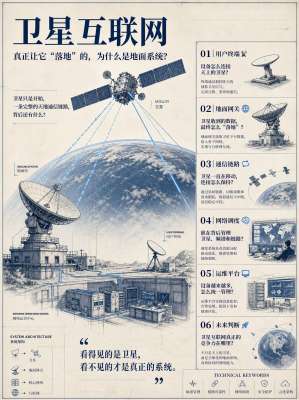 卫星互联网国际标准构建与全行业深度影响分析报告
核心摘要:卫星互联网作为天地一体化信息网络的核心底座,是6G核心关键场景、新质生产力重点赛道。当前全球正处于国际标准博弈、规则重塑、产业定型的关键窗口期。国际标准的制定、落地与统一,直接决定...
-
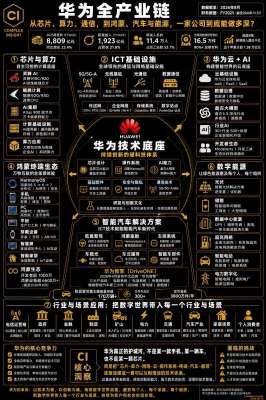 华为国家标准技术全解析2026|完整版
核心总览:华为是国内参与、主导、起草国家标准数量最多、覆盖领域最广的科技企业。截至2026年,华为累计主导及深度参编千余项国家级标准、强制性国标、推荐性国标、国家指导性技术文件,覆盖通信、人工智能、自动驾驶、...
-
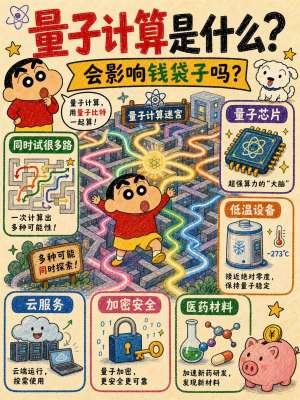 量子计算与生物技术:核心区别、行业影响与未来协同
核心总览:生物技术是「改造物质生命」的实体产业技术,直接作用于生物体、细胞、基因、生物制造;量子计算是「重构算力算法」的底层算力工具,不直接生产实物,而是加速所有高复杂度科学研发。二者属于...
-
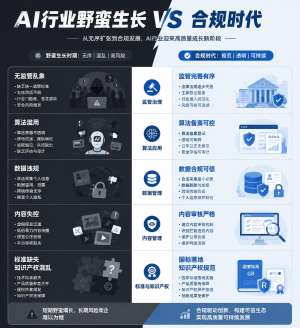 2026生成式AI合规专家权威观点|全解析
综述前言:2026年是生成式AI从技术野蛮生长走向合规标准化落地的关键拐点。结合网信部门、最高法、行业法学专家、AI技术权威、国际治理机构最新研判,当前AI合规已告别“事后整改”模式,全面进入合规前置、分层治理、全...