深度解析:5G行业观察|行业落地全景(2026完整版)
深度解析:5G行业观察|行业落地全景(2026完整版)
行业总览:国内5G建设已经从大规模基建铺量阶段,转入深度覆盖、行业专网落地、5G-A增强迭代的商业化攻坚周期。5G不再只是面向C端手机用户的高速移动网络,而是工业、矿山、港口、电力、交通等实体经济数字化转型的底层通信底座。当前行业核心矛盾,从“有没有基站”转向“能不能真正解决企业生产痛点、实现可量化的降本增效”,同时5G-A作为5G向6G过渡版本开始试点商用,打通AI、具身智能、云端交互的上行带宽瓶颈。
一、国内基础设施现状
截至2026年上半年,全国5G基站总数达到510.2万个,建成5G行业虚拟专网超8万个,“5G+工业互联网”在建项目超2.6万个,建成1260家5G工厂,5G应用已经覆盖94个国民经济大类。
网络架构分为NSA(非独立组网)与SA独立组网:NSA依托4G核心网,主要服务手机大带宽上网;SA独立组网是行业应用核心底座,具备网络切片、低时延高可靠URLLC、海量物联网、本地专网能力,也是工业控制、远程操控、车路协同场景的刚需,后续5G-A全部基于SA架构演进。
现存基建短板:城市室内楼宇、地下空间深度覆盖不足;隧道、林区、海洋、低空等特殊场景覆盖薄弱;传统5G下行强、上行带宽不足,难以满足高清工业视觉、机器人实时回传、AI终端上行数据需求,这也是5G-A重点解决方向。
二、完整产业链拆解
上游:核心芯片、射频、基站硬件
包含基带芯片、射频器件、天线、基站主设备、光模块。华为、中兴为国内基站设备主力供应商;芯片、射频领域持续推进国产化替代。上游属于资本开支驱动板块,运营商资本开支决定行业景气度。特征:重研发、专利壁垒高,全球通信标准竞争焦点。
中游:运营商、行业解决方案商、模组服务商
三大运营商是网络建设主体,收入来自公众移动业务+行业专网租赁、切片服务;行业解决方案厂商负责面向垂直行业做定制化集成,也是当前产业链价值增量最大环节;5G模组是连接终端与网络的关键,模组价格持续下行,推动工业终端规模化普及。
三、5G典型行业落地场景与真实价值
5G商业化的核心逻辑:不是替代现有有线网络,而是解决有线布线难、线缆易损坏、移动作业场景下的无线确定性通信。
5G+工业互联网/5G工厂:机器视觉质检、设备数据采集、产线远程调试、AGV集群调度。典型收益:缩短产线换型时间、降低设备停机损失、减少人工巡检。适合电子、钢铁、装备制造等离散与流程制造业。
智能矿山:井下远程综采、无人矿卡、井下高清视频回传。矿山是目前5G落地最成熟赛道之一,核心价值是人员下井减量,提升本质安全,实现24小时无人连续作业。
智慧港口:岸桥远程操控、集卡自动驾驶,港区5G专网替代传统有线,解决港口设备移动、集装箱作业频繁拉扯线缆的痛点,提升吞吐效率。
电力能源:变电站无人巡检、输电线路无人机高清巡检、配电物联网,实现偏远站点远程监控。
智慧交通与车路协同:路侧感知、远程驾驶、车队编队,属于中长期赛道,受行业法规、安全标准约束,规模化落地节奏偏慢。
公共服务:5G远程手术、应急医疗、全息课堂、文旅AR导览,多用于公共项目试点,商业化盈利模式偏弱。
四、行业核心痛点(商业化最大阻碍)
痛点1:投入产出周期长,ROI难以快速兑现。企业部署5G专网需要网络改造、终端替换、平台开发一次性投入;很多项目停留在示范样板间,难以在全工厂、全产线复制。很多场景有线网络依然更稳定、成本更低,企业改造意愿不强。
痛点2:行业碎片化,缺少标准化方案。不同制造、矿山、港口设备协议不统一,每个项目都需要定制开发,项目交付成本高,难以大规模复制,解决方案商边际成本降不下来。
痛点3:终端成本偏高。工业5G模组、高清采集终端、控制器价格远高于普通4G设备,中小企业替换压力大。
痛点4:网络确定性、安全体系待完善。工业控制场景对时延抖动、可靠性要求极高;行业专网的数据隔离、内网安全、边界防护需要配套安全方案,单纯通信网络无法独立满足生产安全需求。
痛点5:商业模式不统一。运营商传统是流量收费,但行业客户需要的是“业务结果”,按切片、按服务、按SLA保障的订阅模式还在探索阶段。
五、技术演进主线:5G-A作为过渡,面向6G长期布局
5G-A(5G-Advanced,5G增强版),定位5G到6G的中间阶段,核心升级:超级上行、万兆下行、无源物联网、网络感知、高精度定位,补齐传统5G上行带宽短板,适配AI机器人、高清机器视觉、XR、低空无人机、具身智能等新业务。
5G-A的核心变化:不再只追求下载速度,重点强化上行能力,满足海量终端向云端回传高清数据的需求,契合AI分布式端云协同的时代需求。国内已经启动试点部署,重点在城市热点、工业园区、交通枢纽落地。6G处于预研与试验阶段,作为远期目标,不会短期替代5G/5G-A。
六、市场竞争格局
1、设备层:国内双龙头格局,华为、中兴占据国内基站设备主要份额,国产化程度持续提升;海外爱立信、诺基亚在海外市场保有份额。
2、运营商层面:三大运营商差异化竞争,在行业专网赛道,从单纯卖带宽转向打包“网络+平台+运维”一体化服务。
3、解决方案集成商:市场极度分散。一类是设备厂商自带军团垂直深耕(矿山、港口);另一类是本土系统集成商,熟悉工厂OT生产系统,擅长做现场适配;短板是多数集成商缺少跨行业复制能力。
4、模组与终端厂商:竞争激烈,价格持续下探,是降低行业落地门槛的关键环节。
七、未来3年行业核心趋势预判
趋势1:从样板工程走向规模化复制。政策推动大中型工业企业5G渗透率提升,优先在矿山、港口、电力这类ROI清晰的行业大规模推广;纯演示类项目会逐步减少。
趋势2:5G-A规模试点落地,上行增强、网络感知能力成为行业专网新卖点,与AI、边缘计算深度融合,端边云一体化成为标准方案。
趋势3:行业专网轻量化方案普及。不再全部自建独立专网,共享切片、园区局部专网降低中小企业使用门槛,解决过去专网造价过高问题。
趋势4:产业链价值重心转移。硬件基站毛利持续压缩,增值服务、平台能力、行业应用软件、运维服务的价值占比持续提升。
趋势5:跨技术融合。5G/5G-A + 算力网络 + 北斗定位 + 工业安全,通信不再是独立项目,而是企业整体数字化底座的一部分。
八、风险与机会总结
核心机会:工业、矿山、港口确定性场景的数字化改造需求;5G-A带来新设备、新模组、新终端增量;行业切片、专网运维、工业软件配套服务;国产射频、芯片、光模块国产化替代空间。
主要风险:运营商资本开支波动;垂直行业项目回款周期长;项目定制化成本高,盈利困难;行业标准迭代、跨行业设备协议兼容风险;国际供应链与专利地缘风险。
九、结论
5G行业已经告别“唯基站数量论”的基建狂热阶段,进入价值验证期。C端增长空间有限,真正的长期增长引擎是ToB实体经济数字化。判断5G项目好坏的唯一标准,不是网络速率参数,而是能否量化实现安全提升、人力节约、停机损失下降。5G-A将作为重要过渡技术打通上行瓶颈,承接AI时代端侧海量数据传输需求;而行业真正的难点不在通信硬件,而在于OT/IT融合、行业know-how、标准化方案与可持续的商业模式。
-
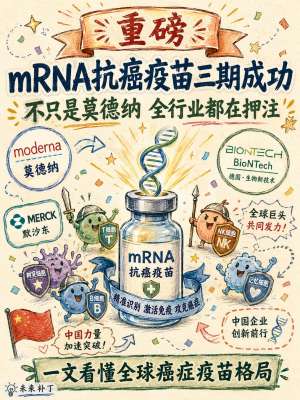 mRNA疫苗CEO战略与行业深度影响|2026产业全解析
核心总览:2026年是mRNA技术从应急防疫走向慢性病、肿瘤、罕见病治疗的产业拐点。全球mRNA赛道的发展节奏、技术路线、商业化逻辑、资本估值体系,完全由Moderna、BioNTech、艾博生物等头部企业CEO的顶层战略定义。不同于...
-
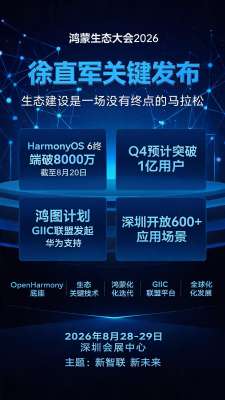 鸿蒙HarmonyOS市场前景最新深度分析(2026最新官方数据)
核心摘要:2026年是鸿蒙生态从导入期迈入规模化成长期的关键质变年,彻底告别前期补贴共建阶段,进入商业化自循环增长。截至2026年8月,HarmonyOS 6设备量突破8000万台,预计Q4突破1亿台生态临界点;原生应用破10万...
-
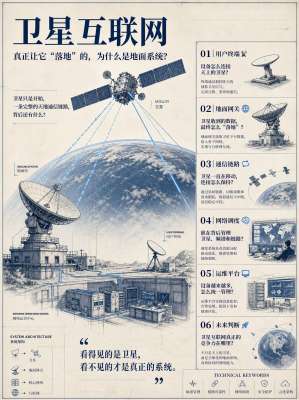 卫星互联网国际标准构建与全行业深度影响分析报告
核心摘要:卫星互联网作为天地一体化信息网络的核心底座,是6G核心关键场景、新质生产力重点赛道。当前全球正处于国际标准博弈、规则重塑、产业定型的关键窗口期。国际标准的制定、落地与统一,直接决定...
-
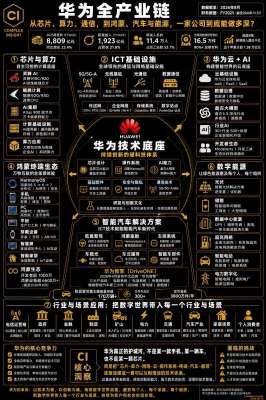 华为国家标准技术全解析2026|完整版
核心总览:华为是国内参与、主导、起草国家标准数量最多、覆盖领域最广的科技企业。截至2026年,华为累计主导及深度参编千余项国家级标准、强制性国标、推荐性国标、国家指导性技术文件,覆盖通信、人工智能、自动驾驶、...
-
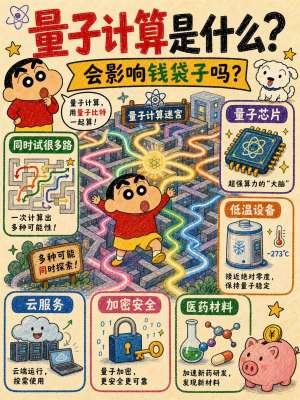 量子计算与生物技术:核心区别、行业影响与未来协同
核心总览:生物技术是「改造物质生命」的实体产业技术,直接作用于生物体、细胞、基因、生物制造;量子计算是「重构算力算法」的底层算力工具,不直接生产实物,而是加速所有高复杂度科学研发。二者属于...
-
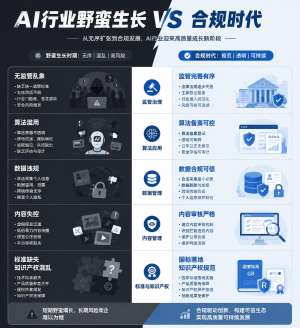 2026生成式AI合规专家权威观点|全解析
综述前言:2026年是生成式AI从技术野蛮生长走向合规标准化落地的关键拐点。结合网信部门、最高法、行业法学专家、AI技术权威、国际治理机构最新研判,当前AI合规已告别“事后整改”模式,全面进入合规前置、分层治理、全...