光刻机行业权威专家观点(2025–2026 最新、客观完整版)
光刻机行业权威专家观点(2025–2026 最新、客观完整版)
本文汇总ASML高管、蔡司、英伟达、中芯国际、中科院、SEMI机构最新权威观点,统一澄清市场误区、技术难度、国产进度、未来路线、行业博弈,做到中立、客观、无夸大、无唱衰,是目前最贴合产业现实的光刻机专家综述。
一、全球龙头官方观点(ASML 2025–2026最新)
1. ASML CEO 傅恪礼(Christophe Fouquet)核心判断
1)封锁无法阻止中国自主化,只会加速全面替代:严苛技术限制会倒逼中国完整建立自研光刻体系,长期将让西方彻底丢掉中国市场,属于“短视博弈”。
2)EUV国产难度极大、周期极长:中国短期内无法做出可商用EUV,需要“非常多年”的技术、工艺、生态积累,不存在快速弯道超车可能。
3)AI是未来光刻最大增长引擎:AI算力芯片、先进存储需求持续上行,将长期拉高高端光刻设备的行业景气度。
2. ASML中国区总裁 沈波 产业判断
1)半导体是强周期行业,2026年中国区营收将回归历史正常占比(15%–20%),并非业务下滑,只是前期积压订单消化完毕。
2)AI红利尚未完全落地:当前AI仍处于算力基建投资阶段,真正带动芯片产能爆发、拉动光刻机增量,要看终端AI应用普及。
3)AI时代出现“算力剪刀差”:算力需求指数级增长,远超传统摩尔定律迭代速度,未来必须靠先进制程+3D先进封装双轨突破,光刻设备长期价值不会弱化。
4)中国光刻产业链进步明显,良性竞争有利于全球产业发展,国产设备未来必然走向国际化竞争。
二、核心零部件巨头观点(蔡司)
蔡司半导体负责人 Frank Rohmund(行业最权威光学机构)
客观时间预判:国产商用EUV光刻机仍需约15年周期。
重点解读:并非做不出样机,而是实现稳定商用、良率达标、产业链配套、长期可靠性,需要完整的技术迭代与工艺磨合周期,无法短期速成。
三、科技企业领袖观点(英伟达 黄仁勋)
1)成熟制程才是全球芯片产业基本盘:80%以上芯片需求来自28nm及以上工艺,覆盖汽车、工业、物联网、家电、功率半导体。
2)中国在成熟制程光刻与芯片制造领域潜力巨大,2030年前可建成完备的先进DUV光刻体系,完全支撑国内绝大部分芯片产能需求。
3)AI芯片先进制程刚需稳定,但通用芯片无需盲目追3nm/2nm极致工艺。
四、国内产业泰斗观点(中芯国际 张汝京)
1)中国半导体要放下先进制程执念,优先深耕成熟制程与特色工艺。
2)3nm、2nm先进制程市场占比不足20%,更多是品牌与算力需求;工业、汽车、军工、消费电子刚需全部集中在成熟制程,国产替代空间最大、落地最快、性价比最高。
3)成熟制程光刻设备、刻蚀、薄膜设备的国产化,是现阶段最务实、最关键的攻坚方向。
五、中科院、清华技术专家共识(硬核技术视角)
1)光刻机不是单一设备,是人类最复杂的超级系统工程:十几万零部件、原子级光学精度、亚纳米级动态定位、皮米级镜面平整度,单一部件突破≠整机可用。
2)国产最大难点不在“造得出样机”,而在量产良率、长期稳定性、工艺适配、全链条配套。样机只需技术突破,商用需要十年以上数据积累。
3)DUV多重曝光可以实现7nm级别工艺,但成本高、良率低、效率差,只能作为技术补充,无法替代EUV大规模量产先进芯片。
4)国内90nm光刻机已稳定量产交付;28nm浸没式DUV处于持续调试、工艺验证阶段,网传“95%良率已交付”为不实消息,尚未正式商用落地。
六、国际行业机构SEMI权威结论
1)全球光刻设备格局短期无法颠覆:EUV完全由ASML垄断,尼康、佳能稳固成熟DUV市场。
2)中国晶圆厂扩产持续领跑全球,2026年国内设备采购占比全球第一,成熟制程光刻替代进入加速期。
3)出口管制持续升级,不仅限制EUV,高端DUV设备也逐步受限,倒逼国内全产业链自主可控。
七、行业争议问题·专家统一辟谣与定论
误区1:DUV可以替代EUV做先进芯片
专家定论:多重曝光可逼近先进制程,但成本、良率、产能全面劣势,无法商业化替代EUV。
误区2:国产28nm DUV已经量产交付、超高良率
专家定论:不实。设备仍在持续调试、产线验证阶段,尚未批量商用,网传高良率数据脱离产业现实。
误区3:封锁会让中国光刻技术停滞
专家定论:相反,封锁加速全链条自主化,短期阵痛,长期彻底摆脱外部依赖。
误区4:光刻技术未来会被替代、不再重要
专家定论:先进逻辑芯片长期仍以光学光刻为核心,纳米压印、电子束仅适配细分场景,无法替代主流光刻体系。
八、2025–2030 行业专家终极共识(总结)
1、EUV有客观代差,短期无法商用突破,长期需要10–15年持续攻坚,不盲目乐观、不消极唱衰。
2、成熟制程DUV是国产替代主战场、确定性最高,可覆盖80%以上芯片刚需,是现阶段产业核心抓手。
3、光刻机竞争是系统工程+产业链+工艺生态的竞争,不是单一硬件参数比拼。
4、外部封锁倒逼国产完整产业链成型,未来光刻设备将从“天价垄断品”变为标准化工业装备。
5、AI长期驱动先进光刻需求,先进制程与成熟制程将长期双线并行发展。
-
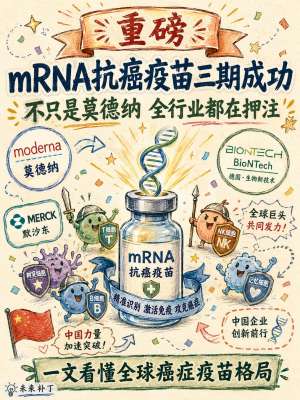 mRNA疫苗CEO战略与行业深度影响|2026产业全解析
核心总览:2026年是mRNA技术从应急防疫走向慢性病、肿瘤、罕见病治疗的产业拐点。全球mRNA赛道的发展节奏、技术路线、商业化逻辑、资本估值体系,完全由Moderna、BioNTech、艾博生物等头部企业CEO的顶层战略定义。不同于...
-
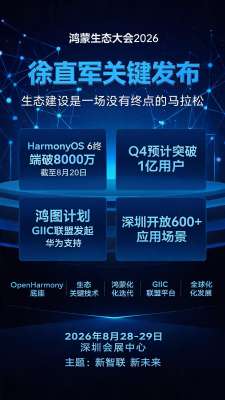 鸿蒙HarmonyOS市场前景最新深度分析(2026最新官方数据)
核心摘要:2026年是鸿蒙生态从导入期迈入规模化成长期的关键质变年,彻底告别前期补贴共建阶段,进入商业化自循环增长。截至2026年8月,HarmonyOS 6设备量突破8000万台,预计Q4突破1亿台生态临界点;原生应用破10万...
-
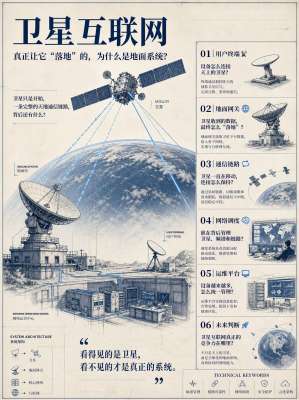 卫星互联网国际标准构建与全行业深度影响分析报告
核心摘要:卫星互联网作为天地一体化信息网络的核心底座,是6G核心关键场景、新质生产力重点赛道。当前全球正处于国际标准博弈、规则重塑、产业定型的关键窗口期。国际标准的制定、落地与统一,直接决定...
-
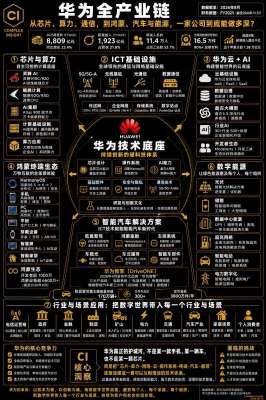 华为国家标准技术全解析2026|完整版
核心总览:华为是国内参与、主导、起草国家标准数量最多、覆盖领域最广的科技企业。截至2026年,华为累计主导及深度参编千余项国家级标准、强制性国标、推荐性国标、国家指导性技术文件,覆盖通信、人工智能、自动驾驶、...
-
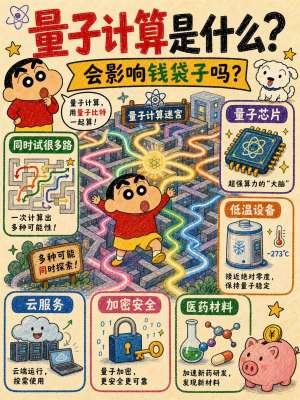 量子计算与生物技术:核心区别、行业影响与未来协同
核心总览:生物技术是「改造物质生命」的实体产业技术,直接作用于生物体、细胞、基因、生物制造;量子计算是「重构算力算法」的底层算力工具,不直接生产实物,而是加速所有高复杂度科学研发。二者属于...
-
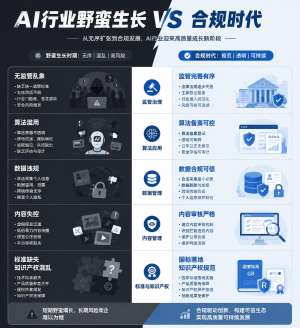 2026生成式AI合规专家权威观点|全解析
综述前言:2026年是生成式AI从技术野蛮生长走向合规标准化落地的关键拐点。结合网信部门、最高法、行业法学专家、AI技术权威、国际治理机构最新研判,当前AI合规已告别“事后整改”模式,全面进入合规前置、分层治理、全...