深度解析:智能手机 2026 展望
深度解析:智能手机 2026 展望
说明:本文面向行业观察、选购参考,数据综合 IDC、Canalys、Counterpoint 机构预测;不构成品牌投资、购机唯一决策依据。2026
智能手机最核心特征:总量收缩、价值上行,从参数竞赛转向端侧 AI + 折叠屏 + 长期耐用性的系统竞争,量跌价升是全年主线。
一、大盘基本面:出货下行,高端份额持续扩张
2026 全球智能手机出货量同比明显下滑,多家机构预测跌幅在 12%–16.7% 区间,全年总量回落至 10 亿部级别,回到十余年前水平,核心诱因来自存储芯片供给紧张、DRAM/NAND 涨价推高 BOM 成本,叠加用户换机周期拉长、入门机型利润承压、新兴市场购买力偏弱IDC。市场结构发生不可逆的分化:低价入门机型份额持续萎缩,800 美元以上高端机型占比提升;整体市场销售额反而逆势上涨,行业进入 “靠单价提升拉动营收” 的阶段,平均售价 ASP 显著抬升。用户换机逻辑彻底改变。过去是性能、拍照驱动换新;2026 年,大部分普通用户换机触发点集中在电池衰减、系统停止安全更新、维修成本过高。单纯 CPU 性能提升,已经很难说服用户主动换机;二手、官翻、可维修机型成为重要分流渠道,欧盟可维修标签、电池耐久规范,进一步倒逼厂商重视设备生命周期设计。
竞争格局上,三星依托折叠屏 + 稳定的中端海外底盘份额稳住基本盘;苹果依靠 Apple Intelligence、生态粘性、首款折叠 iPhone(iPhone Duo)拉高高端盘子;国内阵营分层:华为走全栈自研、三折叠、鸿蒙生态路线;小米、荣耀、OPPO、vivo 缩减低效低端 SKU,削减非核心海外区域投入,把资源集中在自研芯片、端侧大模型、折叠屏赛道,减少价格战内卷。
二、核心技术主线一:端侧 AI,手机竞争第一赛道
2026 不再是简单 “内置 AI 助手”,而是以 NPU 为核心、本地大模型常驻运行,折叠大屏成为 AI 工作台。芯片层面,旗舰芯片 NPU 算力权重超过 GPU,专门针对 MoE 混合专家模型、多模态推理优化,支持离线图文理解、长文档摘要、本地相册智能整理、多轮记忆对话,弱网、无网环境下功能不降级。国产自研芯片、苹果 A 系列都把神经引擎作为重点优化方向,不再单纯比拼 CPU 跑分。系统侧竞争从 UI 流畅度转向模型调度、上下文记忆、跨设备流转。鸿蒙、澎湃 OS、iOS、ColorOS 都把智能体、跨端协同作为底层能力;AI 不再是独立 APP 功能,嵌入相册、笔记、输入法、相机、文件管理全链路。现实瓶颈同样突出:端侧模型受内存、功耗限制,大参数模型只能做轻量化版本;AI 功能同质化严重,很多厂商的 AI 能力停留在宣传层面,缺少高频刚需场景;同时本地推理会拉高功耗,考验芯片能效、散热、电池调度。行业共识:AI 是折叠屏最重要的应用抓手,大屏分屏、多窗口并行,用来做资料比对、AI 生成、长内容阅读,折叠屏的价值不再只是看视频更大。
三、核心技术主线二:折叠屏从尝鲜走向主流,形态分化
折叠屏是 2026 为数不多保持正增长的细分板块,IDC 预测折叠机型增速约 12.6%,苹果入局是行业标志性事件,打破国产独跑的格局IDC。形态路线分化清晰:
横向内折(苹果 iPhone Duo、主流大折叠):兼顾便携与大屏,主打商务多任务,是出货量最大的折叠品类;
中折叠新形态:介于小竖折和传统大折叠之间,控制重量与定价,目标是把万元以内折叠做成熟,扩大受众;
三折叠:定位超高端、标杆产品,不追求走量,用来展示材料、铰链、多窗口系统能力,价格门槛高;
竖向小折叠(翻盖):女性向、潮流配饰属性,主打轻薄、颜值,客群稳定,但屏幕尺寸限制 AI 办公场景。折叠屏的工程重点已经从 “消除折痕” 升级:减重、防水防尘等级提升、铰链耐用性、外屏交互逻辑、多窗口适配。过去几年用户吐槽的厚重、脆弱、应用适配差问题逐步修复,但供应链成本依然偏高,距离平价普及还有周期。
四、其他硬件方向的迭代节奏
芯片与制程:3nm、2nm 旗舰芯片落地,但摩尔定律放缓,单纯制程红利减弱,厂商转向架构创新、NPU 专项优化、功耗分层调度,不再盲目堆极高主频;中端芯片优先平衡成本与 AI 基础能力。电池与快充:行业进入谨慎迭代阶段。一方面,长循环寿命、高安全性的硅碳、半固态电池小规模上车,优先搭载高端机型;另一方面,厂商开始收敛极限百瓦以上超快充,转向电池健康管理算法,延长电池 80% 容量的使用周期,适配更长换机周期;无线快充标准化、低发热优化持续推进。影像:告别亿像素内卷,光学硬件升级放缓,竞争重心落在计算摄影、AI 修图、视频算力、长焦实用性;光学防抖、连续变焦链路、色彩一致性是旗舰影像的核心卖点,普通中端机型影像差异化缩小。屏幕:OLED 高频 PWM 调光普及,护眼成为中端标配;LTPO 自适应刷新率进一步下放到中端;折叠屏 UTG 超薄玻璃持续迭代,抗跌落、抗刮提升;LCD 逐步退守入门备用机市场。通信与外设:Wi‑Fi7、蓝牙 6、星闪在旗舰落地;卫星通信从高端专属,逐步下放到次旗舰;红外、NFC、IP68 防水成为主流旗舰标配。
五、供应链与成本风险(2026 最大变量)
存储涨价是全年最大的供应链压力源,HBM 产能优先供给 AI 服务器,手机端 LPDDR、UFS 产能分配被挤压,价格上行,厂商三个应对方式:精简低配版本、上调终端售价、调整存储起步规格。国产供应链持续突围:显示面板、铰链、结构件、射频、芯片设计持续成熟,但高端设备、光刻、部分材料依然存在外部约束;折叠屏供应链是国内产业链优势最强的赛道。地缘、汇率、海外合规风险上升:欧盟数字法案、维修法案、电池法规、数据本地化,印度、东南亚等市场的关税、本地制造要求,持续抬高出海品牌的运营成本。
六、产品分层策略变化
高端旗舰(800 美元以上):全栈自研能力、端侧大模型、折叠形态、顶级影像、全生态协同,主打长期使用价值,换机周期拉长,利润重心;中端主力(250–700 美元):行业容量最大的板块,不再疯狂堆极限参数,优先均衡体验、护眼屏幕、稳定续航、基础端侧 AI,是大部分消费者的选择;入门机型:供给收缩,配置保守,主打通讯、短视频、长续航,AI、影像基本不做深度配置,利润微薄,很多品牌主动收缩这条线,避免亏损。
七、消费端、渠道、商业模式趋势
服务权重提升:厂商从卖硬件转向卖会员、云空间、AI 算力订阅、延保维修服务,软件服务收入占比持续提升;
维修生态变化:官方备件、第三方可维修设计、模块化设计增多,欧盟法规倒逼品牌放开维修配件,二手流通市场规模扩大;
渠道分化:线上内容种草、私域、会员运营占比提升;线下体验重点放在折叠屏、AI 演示,单纯比价门店生存压力变大;
品牌差异化路线清晰:苹果强生态闭环、视频与系统长期支持;华为主打全场景互联、国产自研底座;小米主打性价比高端、自研芯片 + 澎湃 OS;OPPO/vivo/ 荣耀侧重影像、轻薄、线下渠道与海外本地化。
八、短期行业痛点与中长期判断
现存痛点:AI 场景落地不及预期、折叠屏溢价依然偏高、存储成本波动、同质化、创新边际递减、用户换机意愿低迷。中长期判断:2026 是智能手机的转型分水岭,硬件单品增长时代正式结束;手机不再是孤立的计算设备,而是个人 AI 中枢,串联 PC、平板、汽车、穿戴;未来增长机会集中在折叠渗透、AI 服务增值、存量用户运营,而不是单纯新增出货。
九、给消费者的选购参考
2026 购机不追短期参数,优先看三点:系统安全更新周期、电池耐久设计、端侧 AI 是否是你真实需要;如果追求长期使用,优先旗舰或者次旗舰,获得 4 年以上系统维护;折叠屏适合高频办公、大屏需求用户,普通日常使用直板机型性价比、耐用性依然更优;入门机型谨慎选择,很多低端机型缺少长期安全更新。
- 上一页:学历提升、资格证书备考高分实战技巧
- 下一页:没有了
-
 智能穿戴|官方公告 & 最新消息(2026 完整版)
本内容汇总国家监管政策公告、头部厂商官方新闻稿、行业重大动态,分为【行业政策公告】【头部企业官方新品公告】【行业市场动态】【用户重要提示】四大板块。一、国家监管 & 行业政策官方公告1、《智能可穿...
-
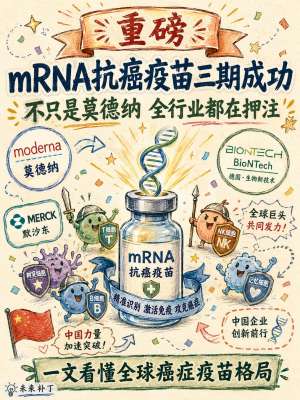 mRNA疫苗CEO战略与行业深度影响|2026产业全解析
核心总览:2026年是mRNA技术从应急防疫走向慢性病、肿瘤、罕见病治疗的产业拐点。全球mRNA赛道的发展节奏、技术路线、商业化逻辑、资本估值体系,完全由Moderna、BioNTech、艾博生物等头部企业CEO的顶层战略定义。不同于...
-
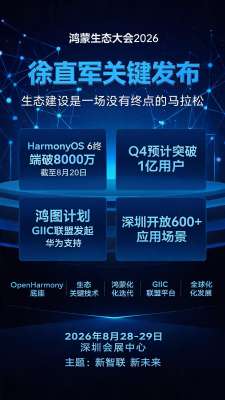 鸿蒙HarmonyOS市场前景最新深度分析(2026最新官方数据)
核心摘要:2026年是鸿蒙生态从导入期迈入规模化成长期的关键质变年,彻底告别前期补贴共建阶段,进入商业化自循环增长。截至2026年8月,HarmonyOS 6设备量突破8000万台,预计Q4突破1亿台生态临界点;原生应用破10万...
-
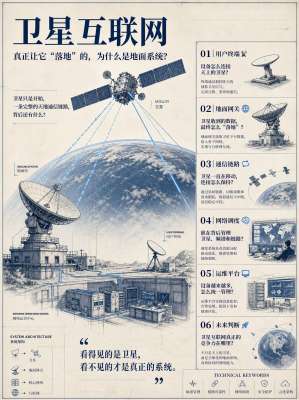 卫星互联网国际标准构建与全行业深度影响分析报告
核心摘要:卫星互联网作为天地一体化信息网络的核心底座,是6G核心关键场景、新质生产力重点赛道。当前全球正处于国际标准博弈、规则重塑、产业定型的关键窗口期。国际标准的制定、落地与统一,直接决定...
-
 华为国家标准技术全解析2026|完整版
核心总览:华为是国内参与、主导、起草国家标准数量最多、覆盖领域最广的科技企业。截至2026年,华为累计主导及深度参编千余项国家级标准、强制性国标、推荐性国标、国家指导性技术文件,覆盖通信、人工智能、自动驾驶、...
-
 量子计算与生物技术:核心区别、行业影响与未来协同
核心总览:生物技术是「改造物质生命」的实体产业技术,直接作用于生物体、细胞、基因、生物制造;量子计算是「重构算力算法」的底层算力工具,不直接生产实物,而是加速所有高复杂度科学研发。二者属于...