电池技术市场前景 & 最新动态(2026 完整版)
电池技术市场前景 & 最新动态(2026 完整版)
核心总览:磷酸铁锂、三元液态锂电仍是当下绝对主力;半固态已经小规模装车,全固态属于中长期赛道;钠离子电池进入商业化放量初期;储能是未来最大增量引擎;行业主线从单纯拼产能,转向技术、成本、安全、全球化合规
+ 回收闭环综合竞争。国内七部门《新型电池产业发展 “十五五” 规划》明确路线:2030 年全固态电池初步规模化应用,长寿命锂电循环寿命目标 15000
次。
一、当前主流路线(液态锂电池,短期 3–5 年基本盘)
磷酸铁锂 LFP 优势:成本低、热稳定性好、循环寿命长,储能、中低端电动车、商用车主力;搭配 CTP/CTC 大电芯方案持续降本。最新动态:磷酸锰铁锂作为升级分支加速验证,提升电压、能量密度,很多头部材料厂量产落地,用来弥补普通磷酸铁锂能量密度短板;缺点是低温性能偏弱。市场格局:储能领域 LFP 占比极高;动力电池里,比亚迪、宁德时代、国轩高科等持续放量;产能过剩压力持续存在,行业持续淘汰低质产能,依靠海外储能订单消化产能。
三元锂电池(NCM/NCA) 优势:能量密度更高、低温更好,高端乘用车、长续航车型、高倍率快充车型主力。最新动态:低钴、无钴、高镍路线并行;硅基负极配套高镍电芯成为高端升级方向,提升续航;800V 高压平台配套高倍率三元电芯持续上车,也就是你之前关注的高压快充赛道。风险:镍钴等贵金属价格波动大,海外贸易壁垒、溯源要求越来越严格。
整体动力电池:2026 上半年全球动力电池装车 608.5GWh,同比 + 20%;全球前十里面中国厂商占 7 席,合计份额 72.4%,国内龙头全球主导格局稳固,但欧美本土建厂、IRA、欧盟电池法案带来本土化压力,出海不再只是卖电芯,要配套本地工厂、本地回收、碳足迹证明。
二、前沿路线最新进展(重点关注,分层看懂落地节奏)
1. 固态电池(半固态→全固态)
半固态:已经是当前可以落地的过渡方案,多家车企 2025–2026 陆续装车,能量密度 300–400Wh/kg,安全提升、减少电解液;属于商业化先行版本。
全固态:硫化物、氧化物两大路线并行,中试线密集投产;宁德时代、比亚迪、国轩高科都有中试线布局;行业共识2027 前后小批量示范装车,2030 才会初步规模化,短期成本极高、良率难题还没有完全解决,不要短期高估渗透率。
价值方向:固态电解质、硫化物粉体、等静压设备、界面改性材料是上游高弹性环节。
2. 钠离子电池(商业化元年赛道)
核心优势:钠资源丰富、成本潜力大、低温性能优秀、安全性高;不依赖锂矿,适合锂资源价格剧烈波动周期做对冲。
最新动态:国内产能集中释放,2026 出货快速抬升;
优先落地场景:电网侧储能、两轮电动车、低速车、工程启停电源;少量入门乘用车试点装车,但现阶段系统成本暂时还没有明显低于磷酸铁锂,还需要规模摊薄成本。
定位:不是替代锂电,而是互补路线,填补低端储能、轻型动力的增量市场。
3. 其他长时储能电池(液流、压缩空气等)
钒液流、铁铬液流主打 6 小时以上长时储能,适合新能源配套大容量电站,循环寿命极长;但能量密度低、占地面积大、单位投资高,适合电网侧,不适合车载;属于政策试点推动,体量远小于锂电。
三、两大下游市场前景(动力电池 + 储能)
动力电池:稳健增长,增速放缓,结构性分化
增长驱动:全球新能源车渗透率提升;海外新兴市场(东南亚、中东、拉美)需求启动;换电赛道带动电池 BaaS 模式,电池作为资产单独流通。压力:国内车市内卷,车企持续压电池采购价;欧美贸易壁垒、碳足迹、电池护照、EPR 回收责任抬高出海合规成本;产能过剩,价格战持续,只有具备客户绑定、技术迭代、海外布局的龙头盈利稳定。
储能电池:未来 5 年最大增量赛道(核心亮点)
政策拐点:储能已经从新能源配套强制配储,转向独立市场化资产,容量电价 + 现货套利 + 辅助服务三重收益模式成型,具备独立造血能力,2026 被视作储能市场化元年。需求结构:新能源配套储能、独立共享储能、工商业削峰填谷、户储(海外为主)。户储在欧洲、中东、东南亚需求旺盛;国内以大型独立储能为主。技术方向:短时储能主力是 LFP 锂电;长时储能多路线并行(液流、钠电);行业要求更长循环寿命、构网能力、消防安全。
四、配套产业链热点:BMS、热管理、电池回收(第二增长曲线)
电池管理 BMS、热管理、PACK 集成:800V 高压、固态、储能大电站对 BMS 精度、热失控防控要求持续升级,软件算法价值提升,不再只是电芯硬件竞争。
电池回收(梯次利用 + 材料再生) 退役电池潮逐步到来,国内新版回收管理办法落地,强制 EPR 生产者责任延伸,溯源系统全覆盖,非法拆解严查;梯次优先用于低速车、储能,无法梯次再拆解再生材料;宁德时代邦普、格林美、天奇等龙头已经形成闭环;同时海外市场要求回收体系跟着电芯一起出海,海外回收站点、再生工厂成为出海标配,欧盟电池护照强制要求全生命周期溯源。
五、全球竞争格局变化
中国:电芯、材料、设备产能、专利全面领先,优势在规模、成本、供应链集群;短板:部分高端设备、海外合规、上游资源保障。
日韩:重心转向高端三元、固态研发,依托本土车企 + 北美建厂,争夺高端车载市场;产能扩张节奏保守。
欧美:政策驱动本土电池产能(IRA、欧盟电池法案),保护本土产业链,抬高中国电池进入门槛,倒逼国内企业海外建厂、本地化配套。
六、行业核心风险清单
产能过剩风险:磷酸铁锂赛道产能严重过剩,价格持续下行,中小材料厂、电芯厂亏损出清;
技术路线风险:固态、钠电落地不及预期,投入打水漂;
原材料波动:锂、镍、纯碱价格剧烈波动,压缩利润;
海外合规风险:碳足迹、电池护照、关税、EPR 回收法规变化;
安全监管:储能电站起火事故会直接收紧审批标准,提高系统安全门槛;
下游需求不及预期:新能源车销量增速放缓、储能装机消纳不足。
七、中长期趋势总结
路线格局:液态锂电 5 年内仍是绝对主力;半固态快速渗透高端车;钠电在储能、低速车放量;全固态是 2030 前后的下一代主线;长时储能多路线并行互补,不会单一技术通吃所有场景。
竞争逻辑切换:从拼产能、拼低价,转向安全、长寿命、快充、低温性能、全生命周期成本、碳合规、回收闭环综合比拼。
增量重心:储能 > 海外新能源车 > 国内新能源车;回收、BaaS 电池资产化是长期第二曲线。
投资 / 创业方向:优先储能配套、海外本地化供应链、回收再生、固态 / 钠电上游核心材料;单纯新建普通磷酸铁锂电芯产能风险极高。
- 上一页:公务员权威完整解读(依据《公务员法》,客观中立)
- 下一页:没有了
-
 智能穿戴|官方公告 & 最新消息(2026 完整版)
本内容汇总国家监管政策公告、头部厂商官方新闻稿、行业重大动态,分为【行业政策公告】【头部企业官方新品公告】【行业市场动态】【用户重要提示】四大板块。一、国家监管 & 行业政策官方公告1、《智能可穿...
-
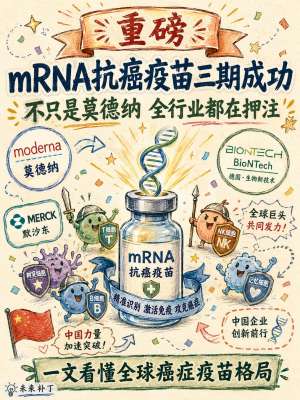 mRNA疫苗CEO战略与行业深度影响|2026产业全解析
核心总览:2026年是mRNA技术从应急防疫走向慢性病、肿瘤、罕见病治疗的产业拐点。全球mRNA赛道的发展节奏、技术路线、商业化逻辑、资本估值体系,完全由Moderna、BioNTech、艾博生物等头部企业CEO的顶层战略定义。不同于...
-
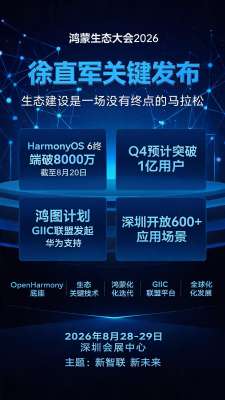 鸿蒙HarmonyOS市场前景最新深度分析(2026最新官方数据)
核心摘要:2026年是鸿蒙生态从导入期迈入规模化成长期的关键质变年,彻底告别前期补贴共建阶段,进入商业化自循环增长。截至2026年8月,HarmonyOS 6设备量突破8000万台,预计Q4突破1亿台生态临界点;原生应用破10万...
-
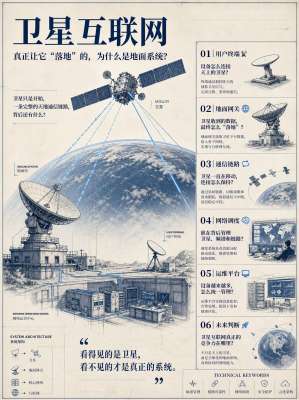 卫星互联网国际标准构建与全行业深度影响分析报告
核心摘要:卫星互联网作为天地一体化信息网络的核心底座,是6G核心关键场景、新质生产力重点赛道。当前全球正处于国际标准博弈、规则重塑、产业定型的关键窗口期。国际标准的制定、落地与统一,直接决定...
-
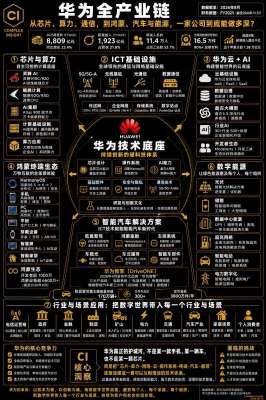 华为国家标准技术全解析2026|完整版
核心总览:华为是国内参与、主导、起草国家标准数量最多、覆盖领域最广的科技企业。截至2026年,华为累计主导及深度参编千余项国家级标准、强制性国标、推荐性国标、国家指导性技术文件,覆盖通信、人工智能、自动驾驶、...
-
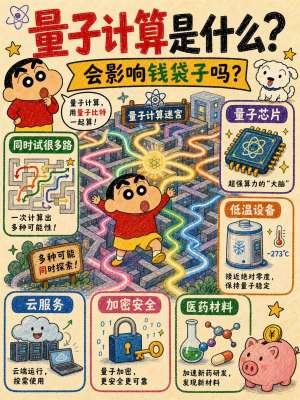 量子计算与生物技术:核心区别、行业影响与未来协同
核心总览:生物技术是「改造物质生命」的实体产业技术,直接作用于生物体、细胞、基因、生物制造;量子计算是「重构算力算法」的底层算力工具,不直接生产实物,而是加速所有高复杂度科学研发。二者属于...