中小企业融资难|从入门到精通全解(原因+渠道+实操+避坑+进阶方案)
中小企业融资难|从入门到精通全解(原因+渠道+实操+避坑+进阶方案)
适用人群:企业创始人、财务负责人、经营管理者、创业团队
核心定位:从零搞懂「为什么贷不到、钱从哪里来、怎么批得高、怎么成本最低、怎么杜绝踩坑」,从入门认知直接进阶到专业融资操盘手。
第一章 入门认知:彻底搞懂中小企业融资难的核心根源
很多企业融不到资,不是没有渠道,而是底层条件不匹配、融资逻辑完全搞错。中小企业融资难不是单一缺钱问题,是信用、数据、资产、风控、认知五大短板叠加导致。
1、企业端核心短板(90%企业通病)
① 无足额抵押物:中小企业普遍无厂房、无土地、无大额固定资产,传统银行抵押贷款门槛无法满足。
② 财税不规范:流水分散、利润偏低、财报不标准、公私账不分,银行无法识别真实经营能力,不敢授信。
③ 信用积累薄弱:成立时间短、无信贷记录、无纳税记录、无社保公积金缴纳,缺乏信用背书。
④ 经营稳定性弱:抗风险能力差、营收波动大、存续不确定性高,金融机构风控评级偏低。
⑤ 融资认知错误:缺钱才融资、临时抱佛脚、盲目乱申请、查询过多导致征信花,彻底断贷。
2、金融端风控逻辑(看懂就能避开90%失败)
银行放款核心只看三件事:能不能还钱、愿不愿意还钱、出事有没有兜底。中小企业普遍「现金流看不清、信用看不见、兜底摸不着」,自然审批难、额度低、利率高。
第二章 基础扫盲:中小企业主流融资渠道(入门必懂)
所有融资分为四大类:政策性融资、银行信贷、供应链融资、股权融资,优先级从高到低、成本从低到高。
1、政策性融资(成本最低、首选渠道)
国家专项扶持中小微企业,利率最低、审批宽松、容错率高,是中小企业第一优先级融资方式。
主流产品:普惠小微贷、科创贷、稳企贷、贴息贷款、创业担保贷、专精特新专项贷
核心优势:年化普遍3%–4.5%、无抵押、纯信用、期限长、可随借随还、支持续贷
适配企业:正常纳税、正常经营、无严重逾期、科创、实体、小微企业均可申请
2、商业银行信贷(最稳定、规模最大)
分为企业信用贷、抵押贷、担保贷、票据贷,是企业常态化融资主力。
信用贷:看纳税、开票、流水、社保、征信,纯线上审批,适合轻资产企业。
抵押贷:房产、设备、厂房抵押,额度高、利率低、期限最长,适合长期经营资金。
担保贷:政府性担保公司兜底,解决无资产企业授信难题。
3、供应链金融(轻资产企业救命渠道)
依托核心企业产业链信用,不靠自身资产,靠订单、应收账款、票据、预付款融资,完美解决轻资产贸易、加工、配套企业融资难题。
主流模式:应收账款质押、订单融资、票据贴现、国内信用证、产业链专项授信
4、股权融资(无还款压力、适合成长型企业)
出让部分股权换取投资资金,无需还本付息,适合科创、高增长、轻资产项目。
优势:无债务压力、可同步获得资源赋能、助力企业扩张发展
短板:稀释股权、决策受限、需规范治理、存在对赌风险
第三章 进阶实操:融资通过率翻倍的标准化打法
融资不是申请,是包装、匹配、时机、材料、风控的系统工程,做好五步,通过率、额度、利率全面优化。
1、提前养信用(融资前置工程)
企业融资至少提前6–12个月布局:规范纳税、稳定开票、正常社保、对公流水留存、法人征信干净、杜绝频繁查询、杜绝逾期。银行授信本质是“信用变现”,无信用无融资。
2、精准匹配产品(杜绝乱申请)
纳税稳定→普惠税贷;开票稳定→发票贷;产业链配套→供应链贷;科创资质→科创贴息贷;有资产→抵押低息贷。错配产品直接拒贷、查询超标、征信报废。
3、材料标准化包装(审批核心关键)
银行审批核心看经营真实性:营业执照、纳税报表、开票数据、对公流水、合同订单、上下游资质、场地实景、社保台账。统一规范整理,体现经营稳定、营收真实、回款健康、赛道优质。
4、优化企业授信画像
弱化亏损、波动、淡季数据;突出主营收入、核心客户、长期订单、行业资质、专利荣誉、稳定纳税。银行只贷“看上去安全、稳定、可持续”的企业。
5、合理规划融资节奏
先低息后高息、先政策后商业、先信用后抵押、先少贷后增贷。杜绝一次性多头申请、杜绝短拆高息兜底。
第四章 精通高阶:不同类型企业专属融资方案
1、轻资产贸易/服务型企业
核心痛点:无抵押物、流水波动大、利润薄。最优方案:税务信用贷+发票贷+供应链票据融资,依托经营数据授信,不靠固定资产。
2、生产制造型中小企业
核心优势:有设备、有厂房、有订单、有稳定供应链。最优方案:设备抵押贷+订单融资+产业链授信+科创贴息,额度高、成本极低。
3、科创、科技、互联网小微企业
核心优势:有专利、有软著、有技术壁垒、符合政策导向。最优方案:科创贷、科技贴息、人才贷、股权融资,政策倾斜力度最大,纯信用高额度。
4、初创新公司
无数据、无流水、无纳税。最优方案:创业担保贷、法人资质贷、小额信用培育,先培育企业信用,再逐步提额。
第五章 融资高危避坑指南(精通必备)
中小企业融资最大亏损,不是利息高,是踩坑、被骗、征信报废、负债失控。
1、绝对禁止行为
禁止盲目多点乱申贷(征信花、直接拒贷);禁止空白合同签字;禁止私下高额服务费、砍头息;禁止高利贷、套路贷;禁止短拆长期用。
2、中介常见套路
先收高额服务费、承诺百分百下款、包装虚假流水财报、跨产品乱匹配、高息置换低息。虚假包装一旦被银行风控识别,企业永久拉黑、法人征信风控锁定。
3、股权融资致命坑
严控股权释放比例,初创轮次单次不超30%,守住34%重大事项否决权;谨慎签署高强度对赌、无条件回购条款;规范董事会席位与股东权利,避免控制权旁落。回购利率严格控制在LPR4倍以内,规避违规条款风险。
4、合规底线(2026强监管)
所有融资必须对接持牌银行、正规担保机构、官方融资服务平台,全程留痕、合同规范、利率透明,杜绝隐形收费、违规授信。
第六章 终极精通:企业长效融资体系搭建
真正解决融资难,不是缺钱借钱,而是搭建企业可持续融资能力,做到随时可贷、随用随贷、利率极低、额度充足。
1、规范财税体系
公私账分离、纳税稳定、财报规范、流水清晰,是一切低息融资的基础门槛。
2、持续积累信用资产
正常报税、按时还款、稳定社保、合规经营、积累行业资质与专利,把“经营数据”转化为“融资信用资产”。
3、建立多级融资储备池
政策贷打底、银行贷主力、供应链贷补缺口、股权融资做扩张,长短结合、高低搭配,杜绝资金断档。
4、提前预判资金周期
旺季备货、回款周期、项目垫资提前规划,资金前置融资,不做救火式融资,大幅降低融资成本与风险。
第七章 全文核心总结(从入门到精通一句话通透)
入门:看懂融资难根源,分清四大融资渠道优劣。
进阶:学会匹配产品、包装材料、养好征信、提升通过率。
精通:搭建企业长效信用体系、多级融资储备、合规风控、周期化资金规划,彻底根治融资难题。
终极逻辑:中小企业融资的本质,不是“借钱能力”,而是企业信用经营能力、合规经营能力、持续盈利能力的综合变现。
- 上一页:手机评测|2026年8月手机选购值不值得买?
- 下一页:2026热门创业项目完整指南
-
 A股蓝筹股完整指南|2026最新实操策略全解析
核心前言:蓝筹股是A股市场的压舱石资产,主打市值大、业绩稳、现金流充沛、分红持续、抗跌性强、机构重仓。2026年市场风格分化加剧,蓝筹股分为传统高股息蓝筹、消费核心蓝筹、科技新蓝筹、周期优质蓝筹四大体系...
-
 2026A股牛股挖掘从入门到精通|零基础全实战教程
核心前言:A股没有随机牛股,所有翻倍牛股都遵循政策主线+行业景气+业绩爆发+资金抱团+技术起爆五维共振规律。2026年市场彻底告别普涨行情,进入结构性极致分化时代,冷门股持续阴跌、主线龙头反复翻倍。本文为...
-
 2026A股牛股投资从入门到精通|零基础实战教程
免责声明:本文仅为投资逻辑教学、技术方法科普、赛道趋势分析,不构成任何个股推荐、买卖建议、收益承诺。股市有风险,投资需谨慎。教程定位:专为2026年A股市场打造,从新手认知、底层逻辑、主线赛道、牛股特...
-
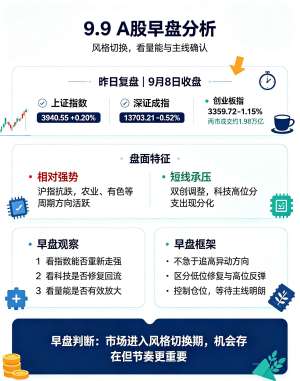 A股2026牛股完整指南(合规专业版完整版)
重要合规声明:本文仅做赛道逻辑、行业景气度、基本面价值、机构研究方向梳理,不构成任何个股买卖建议、不承诺收益、股市有风险投资需谨慎。2026年A股告别全面普涨,进入结构性业绩牛、赛道景气牛、拐点反转牛阶段,...
-
 2026最新A股牛股深度解读|主线赛道+龙头标的+爆发逻辑
更新时间:2026年9月8日|基于最新中报+资金流向+政策赛道+市场情绪2026年A股整体呈现结构性牛市特征:指数震荡分化,赛道轮动加速,高景气业绩爆发、国产替代、AI算力硬件、新能源材料、农业政策、消费复苏六...
-
 2026最新A股牛股深度解读|(9月更新完整版)
重要声明:本文仅做市场行情逻辑、产业景气、赛道趋势、机构风格科普解读,不构成任何个股买卖、投资、持仓、交易建议。股市有风险,投资需谨慎。核心总纲(2026年A股最大变化):A股彻底告别全面普涨、垃圾股炒作、纯...