港股红筹股分析 2026 实战教程
港股红筹股分析 2026 实战教程
红筹股是港股市场独有的重要板块,也是中资资产的核心组成部分。2026 年随着境外上市备案制全面落地、H
股全流通深化,红筹架构的监管环境、市场定位与投资逻辑都发生了深刻变化。本教程从基础定义、政策环境、估值逻辑、选股框架到风险防控,完整拆解红筹股的实战分析方法。
一、基础认知:红筹股到底是什么
核心定义
红筹股指注册地在境外(开曼、百慕大、BVI 等离岸法域)、核心资产和主营业务在境内、实际控制人为中资背景,在香港联交所上市的公司。简单说就是 "境外壳、境内肉",通过股权或协议控制方式把境内业务装入境外上市主体。
大红筹与小红筹的划分
二者最核心的区别是实际控制人属性:
大红筹(国企红筹):实际控制人为内地政府或国有企业,典型如中国移动、中国海洋石油、华润置地、中国海外发展。恒生红筹指数成份股基本都属于这一类,以大型央企、地方国企为主,集中在能源、电信、地产、基建、金融等重资产行业。
小红筹(民企红筹):实际控制人为境内自然人,是新经济企业的主流上市路径,典型如腾讯、阿里巴巴、美团、百济神州。这类企业普遍采用 VIE 协议控制架构,以互联网、科技、生物医药、消费服务等轻资产赛道为主。
市场日常语境中,"红筹股" 有时专指大红筹,小红筹更多被归入 "中资民营股",但从法律架构上二者同属红筹范畴。
红筹股与 H 股的核心区别
很多投资者容易混淆,这是分析红筹股的基础前提:
注册地不同:H 股是境内注册的股份公司直接赴港上市;红筹是境外注册的控股公司上市。
流通机制不同:红筹股天然全流通,上市后所有股东股份均可自由交易;H 股早年只有外资股流通,内资股不能交易,全流通改革后才逐步放开,但仍需单独申请。
监管路径不同:H 股直接受境内证监会监管;红筹过去监管相对宽松,2026 年备案制落地后,无论哪种架构,核心资产在境内就必须履行境内备案程序。
再融资灵活度不同:红筹架构再融资、股权激励、并购重组更灵活,上市半年后即可增发新股;H 股相关操作需走更多境内审批流程。
二、2026 年监管新政与市场格局变化
2026 年是红筹股监管环境的转折之年,制度红利大幅收窄,市场结构出现明显分化。
1. 境外上市备案制全面落地
2026 年 3 月 31 日,境内企业境外发行上市备案管理制度全面落地,核心原则是 "穿透监管、实质重于形式"。无论红筹还是 H 股架构,只要主营业务和核心资产在境内,赴境外上市必须先向证监会履行备案程序。这一政策直接终结了红筹架构 "绕监管" 的历史优势。过去企业选择红筹很大程度是为了规避境内审批,现在两类路径的监管要求趋于一致,红筹的合规成本反而更高。
2. 拆红筹成为主流趋势
备案制落地后,市场出现明显的拆红筹热潮。2026 年以来新递表企业中,选择 H 股模式的占比超过八成,红筹模式占比不足两成;多家已搭建红筹的拟上市企业纷纷拆除架构,改以 H 股方式申报。背后核心原因:一是红筹架构需额外搭建离岸层级、办理 37 号文外汇登记、ODI 备案,合规成本高、周期长;二是监管口径明确鼓励直接 H 股上市,部分行业红筹备案被要求先拆架构再申报;三是 H 股全流通已成熟,内资股流通问题得到解决,红筹的全流通优势不再稀缺。
3. 外汇与资金管理新规
2026 年 4 月 1 日起,央行与外汇局新版境外上市资金管理规定正式实施,统一了 H 股与红筹的外汇管理规则,明确募集资金原则上应及时调回境内,留存境外需符合规定用途。红筹过去在资金跨境调度上的灵活空间进一步收窄。
4. 存量红筹的分化格局
新政主要影响拟上市企业,对已上市存量红筹股影响有限,但长期预期发生变化:
传统大红筹:地位稳固,仍是港股核心资产,高股息、低估值、高确定性的属性不变。
新经济小红筹:已上市龙头不受影响,但未来新增供给减少,稀缺性反而提升;中小市值红筹的流动性与估值承压。
三、红筹股的投资价值与估值逻辑
大红筹:高股息防御属性,估值修复为主
恒生红筹指数成份股以央企龙头为主,是港股市场的 "压舱石" 资产,投资逻辑非常清晰:
盈利稳定性强:集中在能源、电信、公用事业、核心地产等赛道,现金流充沛,业绩波动远小于民企。
高股息率:中国移动、中国海洋石油、三大运营商等标的,股息率长期维持在 5%-6% 区间,在低利率环境下配置价值突出。
估值折价显著:相比 A 股同行业公司,港股红筹普遍存在 30%-50% 的估值折价,安全边际高。
政策催化:央企估值重塑、国企分红比例提升、股份回购等政策持续释放利好,是估值修复的核心驱动力。
2026 年以来,大红筹板块整体走出估值修复行情,核心领涨力量就是央企地产、能源、电信龙头,本质是 "高股息 + 基本面改善 + 估值低位" 三重逻辑共振。
小红筹:成长属性主导,看赛道与稀缺性
小红筹以新经济企业为主,估值逻辑完全不同于传统大红筹:
赛道定价:互联网、AI、半导体、创新药等成长赛道,全球资金可横向对比估值,龙头公司享受成长溢价。
稀缺性溢价:很多硬科技、生物医药企业只能通过红筹架构在港股上市,A 股没有同类标的,稀缺性支撑估值。2026 年部分科技龙头 H 股价格甚至反超 A 股,就是稀缺性与全球定价的体现。
流动性分化:头部互联网、科技龙头流动性充足,是外资配置中国资产的核心标的;中小市值小红筹流动性差,估值折价严重。
红筹股普遍存在的估值折价原因
相比 A 股同类资产,港股红筹长期估值偏低,核心来自几个层面:
投资者结构不同,港股以机构外资为主,风险偏好更低,对中资资产要求风险溢价。
流动性折价,中小市值标的交投清淡,资金进出成本高。
汇率与地缘风险溢价,海外资金会额外计提政策不确定性折价。
分红税收差异,港股红利税成本高于 A 股,压制股息率对应的估值水平。
四、红筹股实战选股框架
大红筹选股四步法
第一步:看行业赛道 优先选择需求稳定、现金流好、政策支持的行业。排序参考:电信运营>能源资源>核心央企地产>基建建材>综合类。避开产能过剩、政策强压、债务风险高的行业。
第二步:看盈利质量 重点看三个指标:
净利润现金含量:经营现金流 / 净利润,比值大于 1 说明盈利含金量高。
分红率与分红连续性:连续 5 年以上稳定分红,分红比例不低于 30%。
有息负债率:重资产行业要控制债务风险,优先选资产负债表健康的龙头。
第三步:看股息率与估值匹配度 不是股息率越高越好,要区分 "高股息" 和 "价值陷阱"。
优质高股息:股息率 5% 以上,盈利稳定,估值处于历史低位,行业有政策支撑。
价值陷阱:股息率极高但盈利下滑、债务高企,分红不可持续,股价持续阴跌。判断标准:股息率高同时 PE、PB 处于历史分位低位,且近三年盈利没有大幅下滑。
第四步:看治理与股东回报 优先选择有持续回购记录、大股东增持、分红比例逐年提升的公司。央企背景的红筹股,治理风险相对更低,但也要关注关联交易、资产注入预期等变量。
小红筹选股三原则
原则一:优先选行业龙头 小红筹两极分化极其严重,头部公司享受流动性与估值溢价,尾部公司无人问津。互联网、生物医药、半导体等赛道,只看前 3-5 名的龙头,不要碰中小市值题材股。
原则二:关注 AH 稀缺性 如果某类资产 A 股没有、只能在港股买,且行业处于高景气周期,往往能获得估值溢价。比如部分创新药企、特定半导体公司、互联网平台公司。
原则三:警惕架构风险 VIE 架构的小红筹,要关注政策合规风险。数据安全、行业监管变化对 VIE 架构的影响远大于直接持股的 H 股。投资前要确认公司已完成境外上市备案,合规风险已释放。
五、核心风险点与避坑指南
1. 政策与监管风险
这是红筹股最大的系统性风险。行业政策变化、跨境监管调整、VIE 架构合规性变化,都会直接冲击估值。投资小红筹尤其要跟踪监管动向,不要在政策敏感期重仓押注。
2. 流动性风险
中小市值红筹股日均成交额极低,买卖价差大,大资金进出困难。下跌行情中容易出现无量暴跌,想卖卖不出去。普通投资者尽量回避日均成交额低于 5000 万港元的红筹标的。
3. 分红与汇兑风险
红利税:内地投资者通过港股通买红筹股,股息税税率为 20%,直接影响实际收益。
汇率风险:港币与美元挂钩,人民币汇率波动会影响折算后的实际收益。
分红可持续性:周期行业的高股息具有周期性,行业下行期盈利下滑,分红会随之削减。
4. 价值陷阱风险
很多红筹股看起来估值极低、股息很高,但背后是基本面持续恶化。典型如部分地方国企地产、产能过剩的周期股,便宜之后还能更便宜,分红也会随盈利下滑而缩水。不能只看静态 PE 和股息率就抄底。
5. 信息不对称风险
红筹注册在离岸地,信息披露要求与境内不同,部分公司透明度偏低。财务造假、关联交易、大股东掏空等风险比 A 股更高,投资前务必做足功课。
六、不同投资者配置建议
稳健型长线投资者
以大红筹核心资产为主,配置电信、能源、公用事业龙头,吃分红 + 估值修复。适合作为底仓长期持有,追求年化 8%-12% 的稳健收益。
成长型投资者
适量配置头部互联网、科技、创新药小红筹龙头,分享行业成长收益。建议通过指数 ETF 方式参与,降低个股风险。
短线交易者
红筹股整体波动小于小票,不是短线交易的优质标的。如果参与,优先选高流动性龙头,围绕业绩、政策、分红事件做波段。
港股通投资者注意
恒生红筹指数多数成份股已纳入港股通范围,小红筹龙头也基本都在港股通名单内。通过港股通投资无需换汇,但要注意红利税成本和交易时间限制。
七、常见误区澄清
误区:红筹股就是国企股 传统大红筹以国企为主,但大量新经济民企也采用红筹架构上市,不能画等号。二者投资逻辑完全不同,要分开分析。
误区:估值低就一定会涨 港股估值折价是长期现象,有其合理性。低估不是上涨理由,需要催化剂(政策、业绩、分红、回购)才能推动估值修复。没有催化剂的低估,可能长期维持低估。
误区:拆红筹对存量上市公司冲击大 拆红筹主要影响拟上市企业,对已上市红筹公司没有直接冲击。已上市企业不会轻易拆除架构,存量资产的投资逻辑不变。
误区:高股息等于安全 高股息是结果不是原因。盈利稳定支撑的高股息才安全,业绩下滑带来的 "被动高股息" 反而可能是风险信号。
-
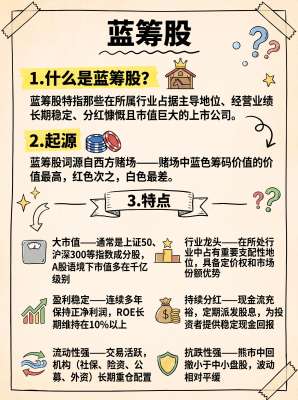 A股蓝筹股完整指南|2026最新实操策略全解析
核心前言:蓝筹股是A股市场的压舱石资产,主打市值大、业绩稳、现金流充沛、分红持续、抗跌性强、机构重仓。2026年市场风格分化加剧,蓝筹股分为传统高股息蓝筹、消费核心蓝筹、科技新蓝筹、周期优质蓝筹四大体系...
-
 2026A股牛股挖掘从入门到精通|零基础全实战教程
核心前言:A股没有随机牛股,所有翻倍牛股都遵循政策主线+行业景气+业绩爆发+资金抱团+技术起爆五维共振规律。2026年市场彻底告别普涨行情,进入结构性极致分化时代,冷门股持续阴跌、主线龙头反复翻倍。本文为...
-
 2026A股牛股投资从入门到精通|零基础实战教程
免责声明:本文仅为投资逻辑教学、技术方法科普、赛道趋势分析,不构成任何个股推荐、买卖建议、收益承诺。股市有风险,投资需谨慎。教程定位:专为2026年A股市场打造,从新手认知、底层逻辑、主线赛道、牛股特...
-
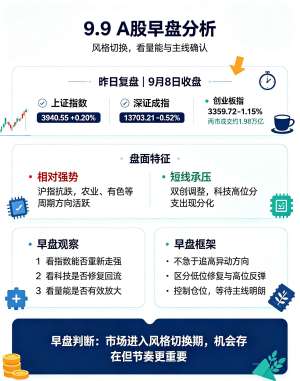 A股2026牛股完整指南(合规专业版完整版)
重要合规声明:本文仅做赛道逻辑、行业景气度、基本面价值、机构研究方向梳理,不构成任何个股买卖建议、不承诺收益、股市有风险投资需谨慎。2026年A股告别全面普涨,进入结构性业绩牛、赛道景气牛、拐点反转牛阶段,...
-
 2026最新A股牛股深度解读|主线赛道+龙头标的+爆发逻辑
更新时间:2026年9月8日|基于最新中报+资金流向+政策赛道+市场情绪2026年A股整体呈现结构性牛市特征:指数震荡分化,赛道轮动加速,高景气业绩爆发、国产替代、AI算力硬件、新能源材料、农业政策、消费复苏六...
-
 2026最新A股牛股深度解读|(9月更新完整版)
重要声明:本文仅做市场行情逻辑、产业景气、赛道趋势、机构风格科普解读,不构成任何个股买卖、投资、持仓、交易建议。股市有风险,投资需谨慎。核心总纲(2026年A股最大变化):A股彻底告别全面普涨、垃圾股炒作、纯...