港股红筹股完整分析指南(实战版)
港股红筹股完整分析指南(实战版)
风险前置提示:本文仅为市场分析科普,不构成投资建议。港股无涨跌幅、T+0、汇率波动、架构合规、税收、政策风险显著高于 A 股,VIE
红筹的不确定性更高,务必独立核验财报与公告。一句话定义:红筹股,注册地在开曼 / BVI /
香港等离岸属地、港交所上市、主要资产与收入在内地、由内地主体实质控制。恒生红筹指数传统口径以国资控股大红筹为主;民企红筹(小红筹)很多是 VIE
协议控制架构,和传统大红筹风险差异巨大,这是分析的第一个分水岭。
一、基础区分:红筹 / H 股 / 中概股,别混淆
红筹股:上市主体境外注册。分两类:
大红筹:国资直接 / 间接控股,股权直接控制境内资产,极少 VIE,以华润、中海油、中移动、中信股份、华润置地、中国海外发展这类为代表,也就是恒生红筹指数成分股,大多是高股息公用、能源、地产、综合集团,稳定性更强。
小红筹(民企红筹):创始人 + 美元基金搭建离岸架构,外资受限行业用 VIE 协议控制,互联网、软件、教育、部分医疗历史上大量采用。核心特点:上市主体不直接持有境内运营公司股权,靠一揽子协议实现利润归集与并表,合规风险远高于大红筹财新网。
H 股:上市主体是内地注册的股份公司,直接去香港挂牌,内地监管体系下的法人,没有离岸架构、返程投资、VIE 这套结构,监管和资金路径更简单。
美股中概:同样很多是 VIE 红筹,只是上市地在美国,和港股小红筹架构同源,但监管、审计、交易市场完全不同。
关键架构差异:股权红筹(直接持股 WFOE→境内公司)适合外资准入放开行业;VIE 红筹用于外资负面清单内行业,是监管重点审查对象,也是投资最大风险点。
二、红筹架构底层逻辑(看懂财报的前提)
标准红筹链条:创始人 + 投资人 → BVI 持股平台 → 开曼上市主体(港股挂牌)→ 香港中间层公司 → 境内 WFOE(外商独资企业)
股权模式:WFOE 直接收购 / 控股境内运营公司,利润通过分红向上传导;
VIE 模式:WFOE 不持股,通过独家业务合作、表决权委托、股权质押、独家购买权协议,控制境内运营实体、收取服务费把利润转移给 WFOE,再向上给到开曼上市主体。
核心风险根源:VIE 是协议控制,不是股权控制,协议效力高度依赖国内监管政策,一旦行业监管发生重大变化,整个利润并表基础会被动摇。备案新规之后,所有境内业务为主的间接境外上市(红筹 / VIE),都需要证监会境外发行上市备案,重点核查 37 号文返程登记、资金出境、税务、数据安全、外资准入合规性。
三、交易与税收规则(实操非常容易踩坑)
港股通准入:红筹能不能内地港股通买,不看它是不是红筹,看是否纳入恒生综合大中型指数、小型股满足 50 亿市值门槛;很多小盘民企红筹不在港股通标的里,只能香港券商账户交易上海证券交...。
交易制度:T+0 回转、无涨跌幅、不同股票每手股数不一样;港币计价,天然承担港币兑人民币汇率波动。
股息税(重中之重,很多人忽略)
港股通通道买入红筹:红利先扣 10% 境外预提税,内地再按 20% 征收,叠加后综合税负最高接近 28%;
香港本地证券账户:满足受益所有人条件、香港中间层有实质经营,可享受内地 - 香港税收协定 5% 优惠税率;如果香港壳公司只是导管、无经济实质,税务机关可以否定受益所有人资格,优惠失效,税负抬升新浪财经。
大红筹央企红筹分红普遍稳定,股息是核心收益来源,税负直接决定真实股息回报。
信息披露差异:开曼公司法 + 港交所上市规则双重约束;年报审计准则 IFRS,和 A 股准则有差异;VIE 公司要单独披露 VIE 风险章节,是必看段落。
四、完整分析框架(7 大模块,按顺序做尽调)
模块 1:先定性,区分大红筹还是 VIE 小红筹
第一步先看招股书 / 年报的 “架构图 + 风险因素” 章节:
国资大红筹:看实际控制人是否为国资委、地方国资;核查有没有 VIE 章节,没有就是股权控制;优势是政策稳定性高、现金流扎实、分红政策连续性强;
民企 VIE 红筹:强制重点看:行业是否在负面清单、有没有网安 / 数据合规审查义务、历史备案是否完成、有没有监管问询、历史 VIE 协议有没有被地方监管质疑的先例。
行业避雷:教育、数据、互联网平台、医疗服务等强监管赛道的 VIE 红筹,政策溢价极高,不能简单用 PE、股息去估值。
模块 2:基本面财务分析(红筹专属关注点)
通用指标:营收增速、毛利率、净利率、ROE、净负债、自由现金流、资本开支;红筹额外重点核查项:
利润转移路径:VIE 模式下,境内运营实体的利润是通过服务费、授权费给到 WFOE,要看定价是否公允,有没有关联方调节利润的空间;
分红能力:上市主体在开曼,分红资金需要从境内一层层往上汇出,涉及外汇、利润分配决议、税务清缴。账面盈利≠可以分红,境内资金出境受限是很多 VIE 企业分红卡壳的核心原因;
有息负债分层:区分境内债、境外美元债;大红筹地产、能源企业大量境外美元债,受美元利率、汇率、离岸融资成本影响极大;
合并范围:确认 VIE 实体是否持续稳定纳入合并报表;协议终止、资质吊销,会直接出表,业绩断崖;
关联交易:红筹架构天然多层关联主体,重点看和股东、实控人旗下其他公司的交易。
模块 3:估值方法(分两类标的,不能一套公式)
大红筹(高股息央企红筹:中海油、中移动、华润电力、华润置地这类) 优先用股息贴现 DDM、PB、EV/EBITDA,PE 为辅。这类企业大多是成熟周期 / 公用属性,增长弱、现金流稳定,市场定价核心是股息率、分红可持续性、资本开支刚性。
陷阱:高股息不等于安全,比如地产红筹,账面高股息可能是过去政策,一旦现金流恶化直接砍分红。
民企 VIE 红筹(互联网、科技、医疗) 优先 PE、PS、DCF,对标同赛道 A 股 / 海外可比公司;但估值折扣要单独加一块 “VIE 架构风险折价”。同样盈利增速,VIE 企业估值通常低于 H 股、A 股同赛道公司,折价就是政策不确定性。
对比基准提醒:不要直接拿 A 股估值对标红筹,汇率、流动性、税收、架构风险、投资者结构全部不一样。
模块 4:政策与合规风险分析(红筹第一权重因子)
外资负面清单:业务是否属于限制外资行业;VIE 本质绕开外资准入,监管口径变化直接改变价值;
数据合规、网络安全审查:用户数据量大的平台类红筹,数据出境、数据合规是重大风险;
境外上市备案状态:新发行、存量架构变更、重组,都需要备案;未完成备案属于重大合规瑕疵;
返程投资 37 号文:创始人、境内投资人的境外持股有没有完成外管局登记;历史架构搭建资金出境、换汇、补税风险;
行业专项政策:比如电信、油气、地产、医保政策,对大红筹基本面影响极强。
模块 5:流动性、股东结构与资本动作
股东穿透:国资、美元 PE、内地公募、港股外资、散户占比;美元基金集中持仓的小红筹,容易集中减持造成剧烈波动;
港股通持仓占比:港股通资金占比越高,越容易受内地资金情绪、汇率、互联互通额度调整影响;
资本动作:私有化、回购、增发、供股、拆股、合股;红筹私有化非常常见,尤其是低估值民企红筹;央企大红筹也经常有集团资产注入;
合股风险:很多流动性差的小盘红筹为维持股价满足港交所上市标准进行合股,合股后经常持续下跌,是典型大坑。
模块 6:汇率与离岸资金风险
绝大多数红筹收入是人民币,记账货币港币 / 美元。人民币贬值周期:境内人民币利润换成港币分红时,同等人民币利润,兑换后的港币股息变少;美元债企业,人民币贬值会抬升以人民币计量的利息成本。
中海油这类收入和油价挂钩、美元结算的标的,汇率逻辑和纯内地收入红筹相反,要单独区分。
模块 7:退出路径分析
继续港股交易;
私有化退市(要约收购);
红筹回归 A 股科创板 / 创业板发行 CDR(门槛很高,市值或技术条件严格);
拆除红筹架构,重组为 H 股或者直接 A 股 IPO;拆除成本高、周期长、税务成本巨大,很多方案不具备可行性环球网。
五、红筹股专属风险清单(尽调时逐项核对)
VIE 协议风险:协议被认定无效、监管叫停、运营实体资质失效,利润并表基础消失;
外汇管制风险:利润出境、分红、偿还境外债务的购汇和汇出审批;
受益所有人税务风险:香港中间层无实质,税收优惠取消,税负上升;
架构历史瑕疵:早年搭建红筹没有做 37 号文登记、资金地下出境、历史重组逃税,后续补税处罚;
流动性折价:小盘民企红筹成交稀薄,买卖价差巨大,想卖的时候很难出手;
退市风险:港交所的持续上市准则,市值、成交、信息披露、合股、停牌;红筹停牌时间往往极长;
监管政策转向:备案、网安、外资准入政策调整;
美元利率上行:境外美元债利息抬升,高负债红筹利息压力明显放大。
六、实战筛选思路(大红筹 vs 民企 VIE 红筹两套筛选逻辑)
大红筹(适合稳健股息资金)
筛选顺序:实控人(央企 / 省级国资)→ 业务不在强监管赛道 → 自由现金流稳定 → 分红政策连续、分红比例承诺清晰 → 境外负债可控、美元债压力小 → 港股通标的、流动性充足。代表方向:能源、电信、公用、央企地产龙头、消费(华润啤酒)。
民企 VIE 红筹(适合成长风格,风险承受力高)
筛选顺序:是否必须 VIE(如果行业允许外资,优先股权红筹)→ 备案完成、历史返程投资合规无瑕疵 → 数据 / 网安审查完成、无持续监管问询 → 现金流健康、没有短期大额美元债到期 → 赛道空间足够、VIE 风险已经被市场充分定价。
一句话忠告:普通投资者优先避开小盘 VIE 红筹,这类标的黑天鹅概率远高于大红筹。
七、和 H 股对比快速判断(帮你选标的)
想要稳定股息、政策波动小、不想碰 VIE 复杂架构:优先央企大红筹;
公司业务允许外资、架构干净、未来有回 A 预期:优先H 股;
赛道是外资受限互联网、平台、数据业务,只能 VIE:只能小红筹,必须接受持续政策折价;
同样行业、同样盈利:H 股估值通常高于同赛道 VIE 红筹,差价就是架构风险溢价。
八、常见分析误区
把所有红筹等同于高股息:只有国资大红筹分红稳定;很多民企 VIE 红筹常年不分红;
以为 VIE 是成熟安全模式:VIE 是监管妥协产物,没有法律层面绝对保障;
忽略分红的汇兑损耗和双层扣税,直接拿公告股息当成到手收益;
直接套用 A 股估值,不叠加离岸融资成本、流动性折价、架构风险折价;
只看开曼上市主体财报,不穿透看境内运营实体的资质、证照、诉讼、处罚。
九、尽调材料阅读顺序(实操流程)
年报【风险因素章节】,优先看 VIE、监管、外汇、税务风险;
集团架构图,区分股权控制还是 VIE;
附注:关联交易、VIE 协议摘要、境外债务、分红限制条款;
港交所公告:供股、私有化、合股、停牌、监管问询回复;
证监会备案文件(小红筹);
卖方报告重点看:受益所有人、外汇汇出、VIE 政策假设。
如果你需要,我可以给你:
红筹股尽调自查清单(可直接打印逐项勾选);
大红筹高股息标的专项筛选版本;
VIE 红筹的财报阅读专项拆解。
-
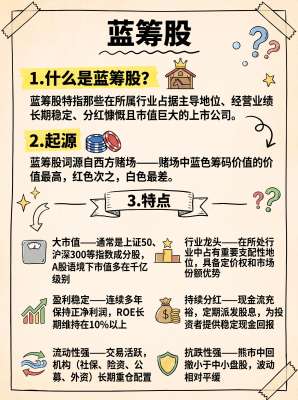 A股蓝筹股完整指南|2026最新实操策略全解析
核心前言:蓝筹股是A股市场的压舱石资产,主打市值大、业绩稳、现金流充沛、分红持续、抗跌性强、机构重仓。2026年市场风格分化加剧,蓝筹股分为传统高股息蓝筹、消费核心蓝筹、科技新蓝筹、周期优质蓝筹四大体系...
-
 2026A股牛股挖掘从入门到精通|零基础全实战教程
核心前言:A股没有随机牛股,所有翻倍牛股都遵循政策主线+行业景气+业绩爆发+资金抱团+技术起爆五维共振规律。2026年市场彻底告别普涨行情,进入结构性极致分化时代,冷门股持续阴跌、主线龙头反复翻倍。本文为...
-
 2026A股牛股投资从入门到精通|零基础实战教程
免责声明:本文仅为投资逻辑教学、技术方法科普、赛道趋势分析,不构成任何个股推荐、买卖建议、收益承诺。股市有风险,投资需谨慎。教程定位:专为2026年A股市场打造,从新手认知、底层逻辑、主线赛道、牛股特...
-
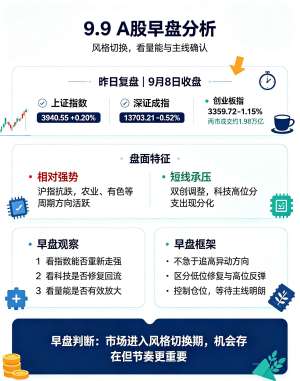 A股2026牛股完整指南(合规专业版完整版)
重要合规声明:本文仅做赛道逻辑、行业景气度、基本面价值、机构研究方向梳理,不构成任何个股买卖建议、不承诺收益、股市有风险投资需谨慎。2026年A股告别全面普涨,进入结构性业绩牛、赛道景气牛、拐点反转牛阶段,...
-
 2026最新A股牛股深度解读|主线赛道+龙头标的+爆发逻辑
更新时间:2026年9月8日|基于最新中报+资金流向+政策赛道+市场情绪2026年A股整体呈现结构性牛市特征:指数震荡分化,赛道轮动加速,高景气业绩爆发、国产替代、AI算力硬件、新能源材料、农业政策、消费复苏六...
-
 2026最新A股牛股深度解读|(9月更新完整版)
重要声明:本文仅做市场行情逻辑、产业景气、赛道趋势、机构风格科普解读,不构成任何个股买卖、投资、持仓、交易建议。股市有风险,投资需谨慎。核心总纲(2026年A股最大变化):A股彻底告别全面普涨、垃圾股炒作、纯...