港股红筹股分析|从入门到精通(实操向)
港股红筹股分析|从入门到精通(实操向)
前置说明:本文仅为市场知识科普,不构成任何投资建议,港股波动大、汇率风险、政策风险高,务必独立判断,做好风险管控。
第一部分:基础入门 —— 到底什么是红筹股
1. 定义
红筹股:境外注册(开曼、BVI、百慕大为主)、主要业务和资产在中国内地、在香港联交所上市的公司。核心一句话:公司注册地不在中国大陆,但主营业务、收入、资产、团队都在内地,港股代码上市。
区分容易混淆的三类:
红筹股:境外注册,内地业务,港股上市(美团、小米、拼多多、快手、阿里巴巴港股等)
H 股:内地注册(有限公司 / 股份公司),内地主体直接赴港上市(建设银行、中信证券、比亚迪 H)
内资股:H 股架构里,大股东持有的不能直接在港股流通的内资股份
蓝筹股:是按市值、流动性、业绩稳定性划分的品质标签,和注册架构无关;红筹里面有蓝筹,也有小票垃圾股。
2. 经典红筹架构(VIE 架构,绝大多数互联网红筹都是 VIE)
标准结构:创始人→BVI 持股公司→开曼上市主体(港股上市公司)→香港子公司→境内 WFOE(外商独资企业)→通过 VIE 协议,控制内地持牌经营实体(ICP、文旅、教育、数据相关牌照,外资不能直接持有)协议控制不是股权持有,靠:股权质押、独家咨询、业务委托、投票权委托等一系列协议拿到境内公司收益和控制权。 非 VIE 红筹:部分传统行业、新能源、制造业红筹,外资可以直接持股,不用 VIE,是股权直接控股,风险比 VIE 低很多。
3. 红筹股的核心特征
财报遵循 IFRS 国际会计准则,和 A 股、H 股内地准则有细微差异;
货币:财报通常美元 / 港币计价,收入人民币,天然存在汇率敞口;
分红路径:内地利润→境内主体→WFOE→香港→开曼上市主体,分红要层层缴税、付汇审批,分红链条更长;
投票权安排灵活:大量互联网红筹采用同股不同权(WVR),港股允许,H 股不允许;
上市门槛更灵活,适合轻资产互联网、生物科技未盈利企业(18A 章,属于红筹常用通道)。
4. 港股通能不能买红筹?
关键门槛:只有纳入港股通标的的红筹,内地投资者才能通过港股通直接买;很多小盘红筹、18A 生物科技红筹不在港股通内,只能开通港股账户直接交易。不在港股通标的:无法港股通买入,只能境外券商账户;同时无法享受内地资金南下带来的增量买盘,流动性往往更差。
第二部分:进阶 —— 红筹股专属风险(这是分析红筹最核心,也是很多人忽略的)
普通 H 股、A 股没有这套风险,是红筹独有的,看任何一只红筹先评估这几项:
VIE 政策风险(头号风险) VIE 是协议控制,不是直接持股,依赖监管对协议架构的容忍度。传媒、数据、教育、游戏、云计算这类强监管赛道的 VIE 红筹,政策敏感度极高。
对比:直接股权控股的红筹,没有 VIE 风险,确定性显著更高。
跨境资金与分红汇出风险 利润留在国内,想分到港股上市主体,需要税务、外汇审批。如果行业监管收紧、外汇管控,分红可能延迟、受限。很多红筹账面盈利,但常年不分红,不只是公司不分红意愿,也有资金出境约束。
税务风险:多层离岸架构的转让定价、反避税 开曼、BVI 本身无企业所得税,但中国有受控外国企业(CFC)规则。如果离岸壳公司没有实质经营,税务机关可以认定利润视同分配,征收国内所得税。近年反避税监管持续收紧。
同股不同权(WVR)治理风险 创始人少量股份,掌握绝大多数投票权。好处是战略稳定;坏处:小股东话语权极弱,如果管理层决策失误、利益输送,外部股东很难罢免管理层。港股规则:WVR 公司不能被纳入恒生指数成分股(有规则限制),也有部分指数排除 WVR 标的。
离岸法域法律风险 上市公司主体在开曼,公司诉讼、股东纠纷、私有化、清算,适用开曼公司法,不是内地公司法。小股东维权路径、诉讼成本和 A 股完全不一样。私有化要约、异议股东回购权利,都看开曼法律。
汇率风险 营收人民币,报表港币 / 美元计价。人民币贬值,以港币计价的利润直接缩水;人民币升值则利好。
信息披露差异 虽然港交所披露要求严格,但 VIE 架构下,很多核心运营主体是境内公司,部分敏感运营数据不一定全部对外披露,透明度弱于直接 H 股。
补充:红筹利好因子
海外融资渠道更通畅,可以美元债、国际配售;
股权激励灵活,境外期权池,互联网大厂广泛使用;
适合 18A 未盈利生物医药企业上市,H 股主板门槛更高;
很多龙头红筹是全球资金配置标的,外资持仓占比高,会跟随美股中概联动。
第三部分:基本面分析框架 —— 红筹专属分析步骤(精通阶段)
看普通股票:营收、利润、毛利率、现金流。看红筹股:先架构,再赛道监管,再财务,再流动性与资金结构。一套标准分析顺序:
步骤 1:先确认架构类型
打开招股书 / 年报,核查:
是 VIE 协议控制,还是直接股权控股?
上市主体注册地:开曼 / BVI?
是否 WVR 同股不同权?
重点章节:年报 “企业结构”、“重大关联交易”、VIE 风险提示章节。
步骤 2:赛道监管定性(一票否决项)
业务是否属于强监管行业:数据、互联网平台、游戏、教培、影视、医疗。查找:近年行业政策、合规整改要求、牌照续期风险。同样盈利增速,一个不受强监管的消费红筹,和数据类 VIE 红筹,估值中枢天然差很多。
步骤 3:穿透看真实利润,不要只看合并报表数字
VIE 架构下合并报表是协议合并,重点看三张校验:
境内运营实体的收入、税费、现金流(不是只看开曼合并报表);
WFOE 向境内运营公司收取服务费的定价是否公允(这是利润转移通道,也是税务重点核查点);
关联交易占比:VIE 架构本身全部业务本质是关联交易,要留意定价是否稳定,会不会调整服务费比例,直接吞噬利润。
⚠️ 避坑:有些红筹合并报表利润很好,但境内主体现金流一般,利润只是账面协议核算结果,现金很难出境。
步骤 4:现金流与分红能力专项检查
重点看:
历史分红记录:有没有稳定分红;
境内可分配利润、已缴纳税费、应付预提所得税;
外汇、利润汇出的限制说明。很多红筹股息率看着低,不是赚不到钱,是钱很难顺畅拿出去。
步骤 5:股权结构、外资持仓、港股通持仓
前十大股东:外资主权基金、对冲基金、内地南下资金占比;
如果高度依赖南下资金:资金面跟着内地流动性、港股通额度情绪走;
如果以外资为主:和美股中概、美元流动性、美债利率高度联动;
注意:WVR 标的,投票权和经济权益是两套完全不同的数字,分开看,不要混为一谈。
步骤 6:估值,区分红筹估值体系
红筹龙头大多和美股中概对标,估值逻辑和 A 股完全不同:
成长型红筹(互联网、18A 创新药):看用户、GMV、ARR、管线,盈利不是必要条件;
成熟盈利红筹:PE、PB、FCF 自由现金流折现;
对比基准:不要拿 A 股同行业 PE 直接对比,要扣掉 VIE 风险折价、汇率折价、治理折价。
同一个行业,VIE 红筹通常比无 VIE 风险的直接控股红筹,天然有估值折价。
步骤 7:流动性、做空、衍生品结构
很多中小红筹流动性很差,买卖价差大;热门红筹(美团、快手)做空盘高,波动会被放大;还要留意可换股债券(CB)、期权稀释压力,离岸可转债是红筹很常见的融资工具,对股本的稀释要单独测算。
第四部分:实操工具、资料渠道(实战精通必备)
港交所披露易:年报、半年报、公告、招股书,找 “集团架构、VIE 风险、关联交易” 章节;
公司官网投资者关系板块;
恒生指数公司官网:查询标的是否纳入指数、港股通;
税务文件:查找 CFC、转让定价、外汇相关政策;
招股书是架构最清晰的材料,年报经常简化架构图,深度研究优先翻招股书。
重点看年报固定段落关键词: “Variable Interest Entities(VIE)”、“受控外国企业”、“同股不同权”、“利润汇出”、“关联方服务费”。
第五部分:高频误区(很多投资者踩坑)
误区 1:红筹 = 互联网,只有互联网才是红筹纠正:消费、新能源、物流、制造业都有红筹,很多传统红筹没有 VIE,风险很低。
误区 2:VIE 是非法架构纠正:VIE 是历史形成的监管包容下的协议安排,不是非法,但属于政策敏感模式,存在不确定性。
误区 3:红筹在港股上市,就和 H 股一样,分红、治理无差别纠正:分红链路、适用法律、股东维权、监管风险全部不一样。
误区 4:同股不同权 = 不好的公司纠正:只是治理工具,适合长期科技投入企业;代价是小股东缺乏制衡,需要投资者主动识别管理层品质。
误区 5:港股通能买的红筹就没有 VIE 风险纠正:纳入港股通只是流动性便利,VIE 政策风险依然存在,风险不会因为进入港股通消失。
第六部分:实战案例快速理解
案例 1:美团 - W(WVR+VIE 红筹)开曼上市主体,VIE 控制内地本地生活业务,同股不同权;监管重点是平台经济、反垄断、数据合规;外资 + 南下共同持仓,估值包含持续的政策折价。案例 2:部分传统制造红筹(无 VIE,直接控股)开曼上市,直接持有境内子公司股权,外资准入无限制;没有 VIE 风险,估值更接近 H 股制造业。案例 3:18A 生物医药红筹未盈利,无收入或者收入极少,靠管线估值,VIE + 临床监管双重风险,失败风险极高。
第七部分:研究检查清单(你做个股分析可以直接套用)
✅ 注册地、架构:VIE / 直接持股?
✅ 是否 WVR 同股不同权?
✅ 是否港股通标的?
✅ 赛道监管与牌照风险
✅ VIE 服务费定价、关联交易是否稳定
✅ 境内运营实体现金流、利润汇出、分红历史
✅ 外资 / 南下持仓结构
✅ CB 可转债、期权池的股本稀释压力
✅ 做空盘、日均成交、流动性
✅ 估值对比,是否已经计入 VIE 风险折价
-
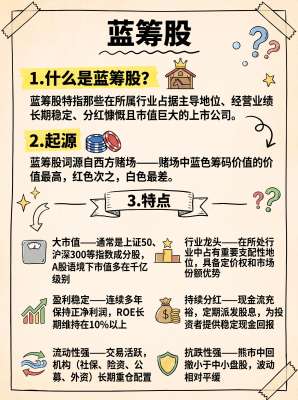 A股蓝筹股完整指南|2026最新实操策略全解析
核心前言:蓝筹股是A股市场的压舱石资产,主打市值大、业绩稳、现金流充沛、分红持续、抗跌性强、机构重仓。2026年市场风格分化加剧,蓝筹股分为传统高股息蓝筹、消费核心蓝筹、科技新蓝筹、周期优质蓝筹四大体系...
-
 2026A股牛股挖掘从入门到精通|零基础全实战教程
核心前言:A股没有随机牛股,所有翻倍牛股都遵循政策主线+行业景气+业绩爆发+资金抱团+技术起爆五维共振规律。2026年市场彻底告别普涨行情,进入结构性极致分化时代,冷门股持续阴跌、主线龙头反复翻倍。本文为...
-
 2026A股牛股投资从入门到精通|零基础实战教程
免责声明:本文仅为投资逻辑教学、技术方法科普、赛道趋势分析,不构成任何个股推荐、买卖建议、收益承诺。股市有风险,投资需谨慎。教程定位:专为2026年A股市场打造,从新手认知、底层逻辑、主线赛道、牛股特...
-
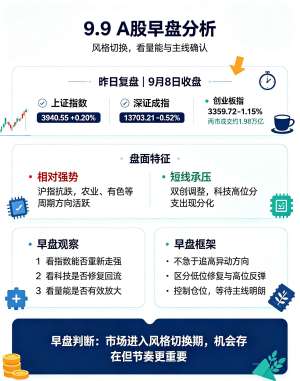 A股2026牛股完整指南(合规专业版完整版)
重要合规声明:本文仅做赛道逻辑、行业景气度、基本面价值、机构研究方向梳理,不构成任何个股买卖建议、不承诺收益、股市有风险投资需谨慎。2026年A股告别全面普涨,进入结构性业绩牛、赛道景气牛、拐点反转牛阶段,...
-
 2026最新A股牛股深度解读|主线赛道+龙头标的+爆发逻辑
更新时间:2026年9月8日|基于最新中报+资金流向+政策赛道+市场情绪2026年A股整体呈现结构性牛市特征:指数震荡分化,赛道轮动加速,高景气业绩爆发、国产替代、AI算力硬件、新能源材料、农业政策、消费复苏六...
-
 2026最新A股牛股深度解读|(9月更新完整版)
重要声明:本文仅做市场行情逻辑、产业景气、赛道趋势、机构风格科普解读,不构成任何个股买卖、投资、持仓、交易建议。股市有风险,投资需谨慎。核心总纲(2026年A股最大变化):A股彻底告别全面普涨、垃圾股炒作、纯...