2026 半导体板块是否值得配置|权威汇总解读
2026 半导体板块是否值得配置|权威汇总解读
核心权威总结论(WSTS 世界半导体贸易统计组织、中信 / 广发 / 大摩、央广财经、中芯国际管理层、台积电官方财报口径)
中长期具备战略配置价值,行业旧有 4-5 年库存周期被 AI
算力需求打破,进入拉长版超级景气上行周期;但短期涨幅偏高、波动极大、结构性分化极强,不能无脑全仓梭哈,必须细分赛道择时分批布局,普通散户严禁追高单一热门标的。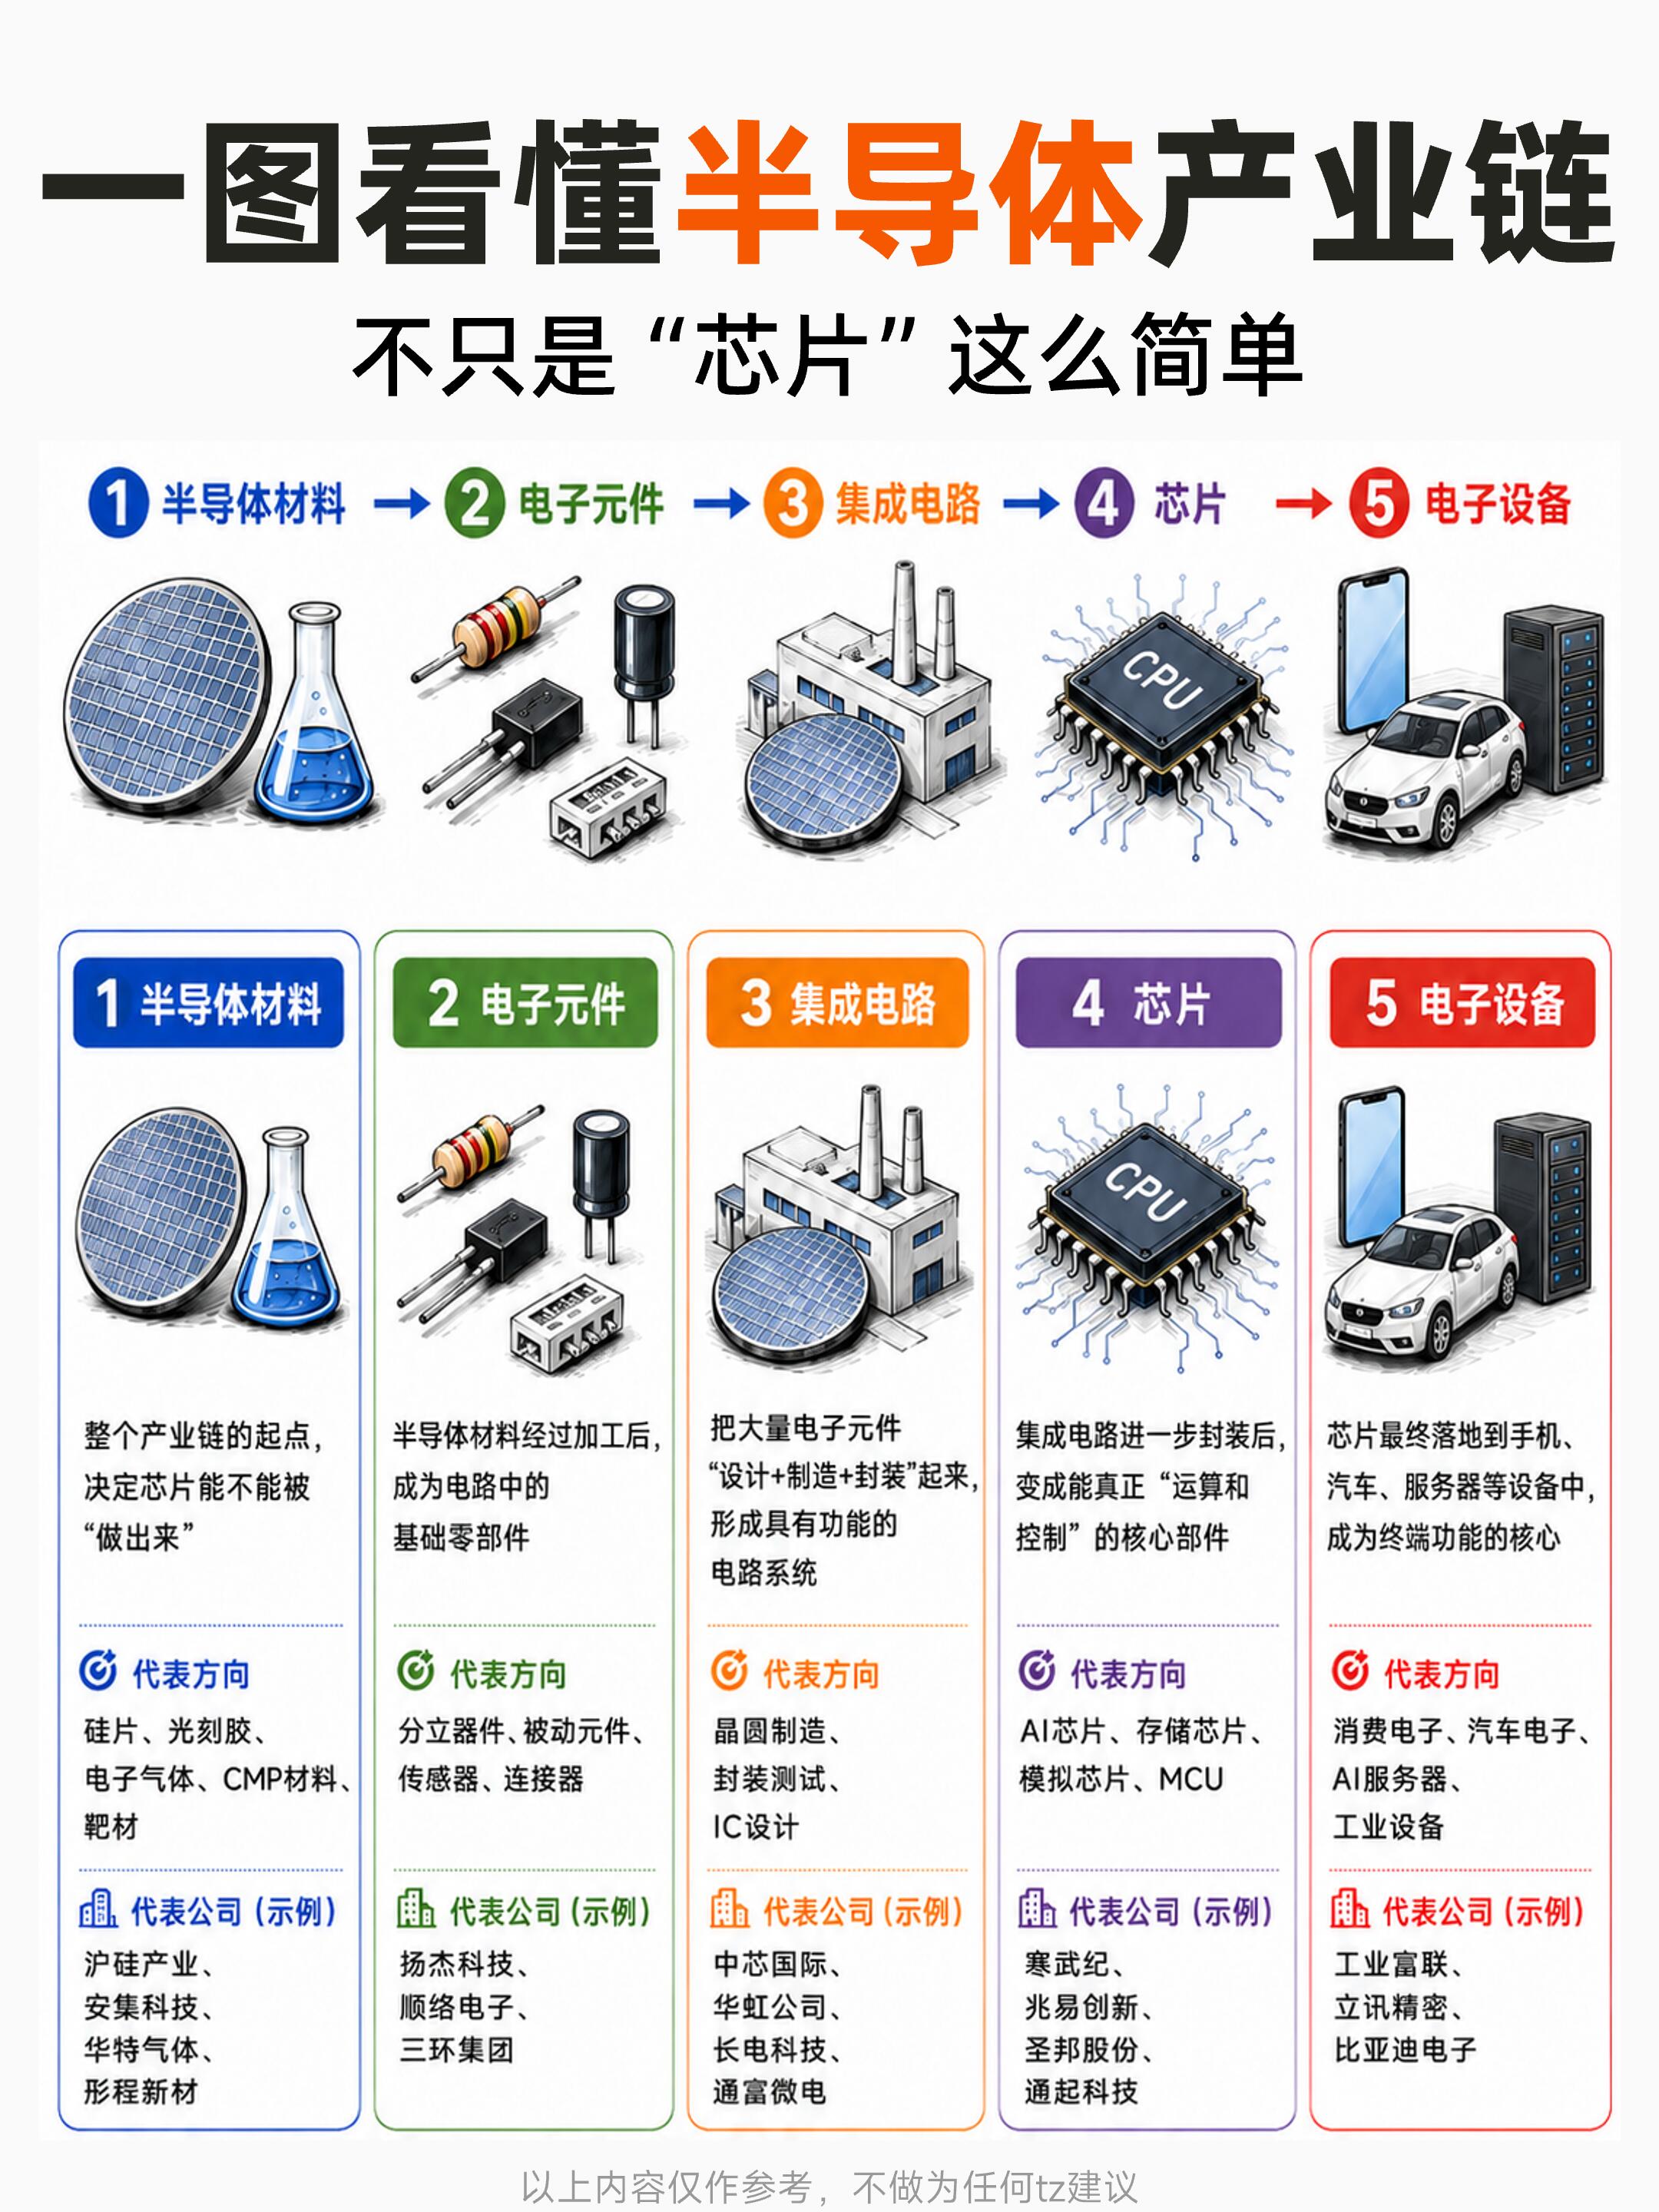
一、顶层权威三大核心看多逻辑(官方 + 产业实锤依据)
1. AI 算力重构需求,彻底弱化传统周期波动
过往半导体涨跌完全绑定手机、PC 消费电子库存周期,涨 2 年跌 2 年;2026 年核心驱动力切换为AI 训练、推理、长上下文存储、多智能体集群刚性算力采购,云厂商资本开支长期锁定。
台积电 2026 年 7 月上调全年营收增速至40% 以上,资本开支从 520-560 亿美元加码至 600-640 亿美元,明确 AI 供需缺口至少延续至 2030 年;中芯国际联席 CEO 赵海军在业绩会直言:AI 基建扩张速度远超年初预期,存储紧缺周期暂无松动迹象,非 AI 芯片产能持续被算力订单挤压。
WSTS 预测:2026 全球半导体市场规模1.51 万亿美元(同比 + 26.3%),2027 年逼近 1.91 万亿美元,存储板块增速高达 39%,远高于传统消费电子个位数增长。
2. 国产替代国家战略兜底,政策持续加码
1.证监会陆家嘴论坛官宣:科创板第五套上市标准扩围至 AI 与芯片企业,无盈利门槛支持硬科技 IPO、再融资储架发行简化、并购重组开通绿色通道,大基金三期持续定向注资设备、材料、先进制程。
2.央广财经 7 月中旬披露:科创板半导体半年报预告21/24 家企业预喜,存储、FPGA、车规 MCU、设备耗材企业净利润大幅扭亏或翻倍,业绩兑现具备实体营收支撑,并非纯概念炒作。
3.外部技术管制倒逼供应链自主可控,国内晶圆厂扩产优先采购国产设备,半导体设备国产化率从 2017 年 13% 提升至 2024 年 20%,细分光刻、刻蚀、清洗环节替代空间巨大。
3. 供需硬错配:扩产周期 2-4 年,短期产能无法填补缺口
晶圆制造、特种气体、光刻胶、先进封装均属于重资产行业,新建产线从立项到量产最少 16 个月。
TrendForce 数据:2026 年 DRAM 一季度合约价环比涨幅93%-98%,存储大厂主动缩减消费电子产能,全力转向 HBM 高附加值算力存储;成熟 28/40nm 海外大厂主动缩产,海量订单回流国内代工,仅转移需求就带来 23 万片晶圆增量订单,分三年释放。
设备端 ASML 上调全年业绩指引,全球晶圆设备资本开支 2028 年预计达 3417 亿美元,较 2025 年翻倍,上游设备订单能见度最长可覆盖 3 年。
二、分细分赛道权威评级:哪些值得买、哪些要规避
✅ 优先配置(大摩、花旗、中信一致推荐,景气确定性最高)
1. 存储芯片(超级涨价周期,业绩弹性最强)
TrendForce:2026 年 Q3 DRAM 环比再涨 13%-18%、NAND 涨 10%-15%;佰维存储上半年净利润从亏损转为盈利 70-75 亿元,同比暴增超 300%。
逻辑:AI 服务器 HBM、数据中心 SSD 刚需拉满,长鑫、长江存储国产份额稳步提升,供需失衡 5% 即可引发价格翻倍,涨价周期至少延续至 2027 年。
2. 半导体前道设备(刻蚀、薄膜、量测、清洗)
全产业链最抗波动环节,属于晶圆扩产必买耗材,不受终端库存周期影响。
SEMI:2026 全球 300mm 晶圆设备投资增长 29% 至 520 亿美元;国内头部设备企业在手订单排期至 2027 年,回款稳定、坏账风险极低,适合中长期底仓配置。
3. 成熟制程晶圆代工(中芯国际、华虹)
花旗上调中芯国际 2026 全年营收预期至 118.4 亿美元(同比 + 27%),二季度营收环比增长 14%-16%,产能利用率稳定 93% 以上,AI 电源管理芯片、车规芯片订单饱满,毛利率持续修复。
4. 先进封装 Chiplet
摩尔定律放缓,封装成为提升算力性价比核心路径,台积电 CoWoS 产能长期供不应求,国内长电科技等龙头切入头部云厂商供应链,是算力产业链下游必选环节。
⚠️ 谨慎小仓位参与(分化严重,只选龙头)
模拟芯片、功率半导体、PCB、特种电子材料:AI 电源、车规级需求向好,但中小厂商产品同质化严重,仅圣邦、斯达半导等头部企业订单扎实,小票容易业绩暴雷。
❌ 坚决规避(权威机构提示风险,无长期配置价值)
纯面向手机、传统 PC 的低端消费类芯片;无核心技术、仅靠蹭 AI 概念无订单落地的小票;负债率过高、持续大额亏损、依赖补贴生存的尾部标的。
三、必须正视的四大权威警示风险(决定能不能拿、拿多久)
1. 短期股价透支,高位回撤风险明确
2026 上半年半导体设备 ETF 最大涨幅超 155%,费城半导体指数年内涨幅是标普 500 的 12 倍,大量个股估值脱离历史中枢。银河证券、凤凰网明确提示:7 月进入中报兑现窗口期,行情从 “题材炒作” 转向 “业绩验证”,无真实营收支撑的标的会大幅回调,短期震荡会非常剧烈,禁止满仓追高。
2. 地缘贸易政策反复风险
海外高端设备、EDA、先进制程技术管制存在动态收紧可能,先进工艺研发进度会受外部环境扰动,先进制程板块波动会显著大于成熟赛道。
3. 远期产能过剩隐忧
2027 年后全球存储、晶圆大规模新产能集中投产,若 AI 资本开支增速放缓,供需格局会反转,板块会重回传统下行周期,不适合超 3 年以上无脑长期死拿,需要每半年跟踪行业资本开支数据。
4. 散户最大风险:个股集中度与退市风险
板块内两极分化严重,头部龙头吃掉 80% 订单与利润,大量中小上市公司业绩逐年下滑,盲目分散买入多只小票容易踩雷退市、商誉暴雷。
四、普通投资者权威机构标准化配置方案(公募基金主流思路)
1. 持仓结构(分资金体量)
稳健型(70% 底仓 + 30% 机动):60% 设备 + 材料 ETF / 龙头个股(长期底仓)、25% 存储 + 代工龙头(波段)、15% 现金分批加仓下跌仓位。
进取型:最多半仓布局半导体,绝不单一个股仓位超过总资金 20%,设置 15%-20% 硬性止损线。
2. 买入方式(所有头部券商统一建议)
禁止一次性重仓买入,采用周度定投 + 大跌分批加仓;单月板块累计涨幅超 15% 暂停加仓,兑现部分盈利,杜绝追涨。
3. 持有周期
短线:1-3 个月,博弈中报、行业涨价公告催化,见利好逐步止盈;
中线:6-18 个月,锚定 AI 资本开支 + 国产替代两大逻辑,逢季度财报调整持仓;
长线:仅设备、存储核心龙头可拿 2 年以上,其余细分赛道不建议长期锁仓。
五、最终一句话精简结论
半导体是 2026-2027 新质生产力核心主线,产业基本面与政策面双重托底,具备配置价值,但绝非闭眼躺赢赛道。
新手优先布局行业 ETF 规避个股暴雷;有研究能力只聚焦设备、存储、成熟代工三大高景气细分,严格分批建仓、设置止损止盈,切忌高位全仓跟风炒作题材概念股。
信息仅供行业参考,不构成任何投资建议。
-
 mRNA疫苗CEO战略与行业深度影响|2026产业全解析
核心总览:2026年是mRNA技术从应急防疫走向慢性病、肿瘤、罕见病治疗的产业拐点。全球mRNA赛道的发展节奏、技术路线、商业化逻辑、资本估值体系,完全由Moderna、BioNTech、艾博生物等头部企业CEO的顶层战略定义。不同于...
-
 鸿蒙HarmonyOS市场前景最新深度分析(2026最新官方数据)
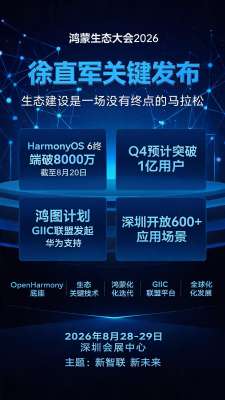
核心摘要:2026年是鸿蒙生态从导入期迈入规模化成长期的关键质变年,彻底告别前期补贴共建阶段,进入商业化自循环增长。截至2026年8月,HarmonyOS 6设备量突破8000万台,预计Q4突破1亿台生态临界点;原生应用破10万...
-
 卫星互联网国际标准构建与全行业深度影响分析报告
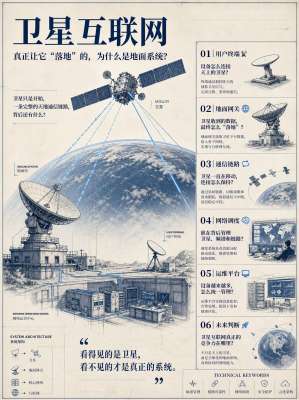
核心摘要:卫星互联网作为天地一体化信息网络的核心底座,是6G核心关键场景、新质生产力重点赛道。当前全球正处于国际标准博弈、规则重塑、产业定型的关键窗口期。国际标准的制定、落地与统一,直接决定...
-
 华为国家标准技术全解析2026|完整版
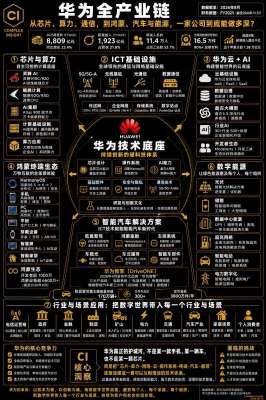
核心总览:华为是国内参与、主导、起草国家标准数量最多、覆盖领域最广的科技企业。截至2026年,华为累计主导及深度参编千余项国家级标准、强制性国标、推荐性国标、国家指导性技术文件,覆盖通信、人工智能、自动驾驶、...
-
 量子计算与生物技术:核心区别、行业影响与未来协同
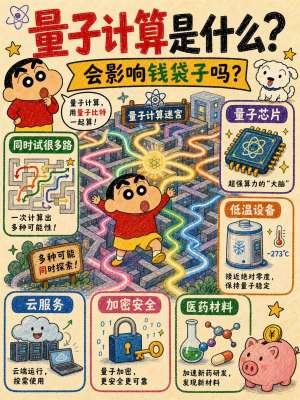
核心总览:生物技术是「改造物质生命」的实体产业技术,直接作用于生物体、细胞、基因、生物制造;量子计算是「重构算力算法」的底层算力工具,不直接生产实物,而是加速所有高复杂度科学研发。二者属于...
-
 2026生成式AI合规专家权威观点|全解析
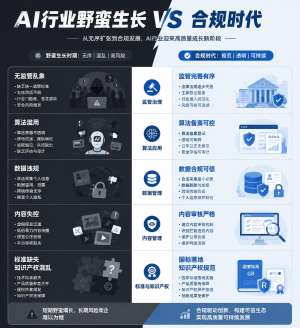
综述前言:2026年是生成式AI从技术野蛮生长走向合规标准化落地的关键拐点。结合网信部门、最高法、行业法学专家、AI技术权威、国际治理机构最新研判,当前AI合规已告别“事后整改”模式,全面进入合规前置、分层治理、全...