折叠屏产业链 IPO 全景专家权威观点
折叠屏产业链 IPO 全景专家权威观点
一、行业顶层资本定调:折叠屏是消费电子未来 3 年 IPO 最核心增量赛道
1. 头部券商核心共识(财信 / 国金 / 招商 / 摩根士丹利)
1.智能手机存量市场增长趋近于零,折叠屏是唯一具备 50%+ 年复合增速的手机硬件创新赛道,2026 全球折叠屏手机出货量同比增速 51%,规模正式迈入规模化放量周期,具备独立资本化叙事基础。
2.苹果 2026 下半年首款折叠 iPhone 正式量产,备货由 700 万台上调至 1000 万台,直接拉高行业天花板,产业链企业 IPO 估值中枢整体上修 30%~70%,一级市场募资难度大幅下降。
3.折叠屏单机价值量是传统旗舰手机1.8~3 倍,增量利润集中在 UTG 超薄玻璃、精密铰链、柔性 OLED 面板、液态金属、超薄铜箔五大高壁垒环节,这五类细分企业最容易满足 IPO 科创属性硬性指标。
2. 交易所 IPO 审核导向(科创板 / 北交所两大核心上市板块口径)
1.科创板优先放行:明确将柔性显示、新型盖板材料、精密机电结构件归入新一代信息技术、高端装备制造重点鼓励 IPO 领域,对研发投入、专利数量、下游头部客户(华为 / 苹果 / 三星)绑定情况实行绿色通道审核。
2.北交所定位中小细分隐形冠军:专注铰链 MIM 零件、减薄设备、贴合工装、检测治具等配套小微企业,营收门槛更低,适合细分单项龙头快速挂牌。
3.审核核心一票否决项:无核心自主专利、完全依赖单一外协加工、前五大客户集中度超 85% 且无备选订单、技术可替代性极强的纯组装代工企业,IPO 申报极易被问询劝退。
3. 一级 PE/VC 机构主流投资与退出观点
1.红杉、高瓴、经纬、产业资本(小米 / OPPO / 荣耀产业基金)统一策略:重仓上游材料与核心零部件,规避终端整机品牌。终端厂商竞争激烈、价格战内卷严重,盈利稳定性弱,IPO 不确定性高;上游刚需零部件议价能力强,现金流更稳健,退出路径清晰。
2.退出节奏预判:2026—2027 年为申报 IPO 高峰期,2027—2028 年集中过会上市;未在本轮窗口申报的企业,后续会因产能过剩、价格战压缩毛利,估值进入下行通道。
3.机构普遍要求拟 IPO 标的绑定至少两家一线终端品牌定点订单,单一客户依赖不能超 60%,防止单一品牌砍单直接击穿业绩基本面。
二、五大细分赛道 IPO 适配度 + 专家分级点评(从最易上市到慎入)
(一)UTG 超薄柔性玻璃|IPO 最优赛道,科创属性拉满
机构核心观点
1.折叠屏盖板从 PET 软膜全面切换 UTG 玻璃,是行业不可逆趋势;单机 UTG 价值量为普通手机玻璃 3~5 倍,良率与减薄工艺壁垒极高,国产替代空间巨大。
2.蓝思科技港股二次上市已落地,募资 47.68 亿港元,核心投向就是苹果折叠屏 UTG 产线,证明资本市场高度认可该赛道资本化逻辑;凯盛科技、长信科技等细分头部已启动分拆上市规划。
IPO 硬性加分项
具备原片熔炼 + 化学减薄 + 钢化镀膜全链条产能,仅外购原片做后加工的企业审核认可度大幅降低;
拥有可验证的苹果 / 华为定点试样、小批量供货记录,可直接缩短审核问询周期。
风险提示
三星垄断高端 UTG 原片产能,若上游原材料被卡脖子,IPO 招股书需充分披露供应链风险,否则易被重点问询。
(二)精密铰链模组(MIM / 液态金属 / 钛合金结构)|第二大 IPO 黄金赛道
投行观点
1.铰链是折叠屏机械核心,单机零部件数量是直板机 3 倍以上,成本增量占整机 177%,弯折寿命、缝隙控制、轻薄化指标构成强技术护城河。
2.精研科技、东睦股份、宜安科技均为 A 股上市主体;未上市的铰链方案商是一级市场重点抢投标的,单年营收 3 亿以上、净利润 5000 万即可冲击科创板。
三类技术路线 IPO 差异化评价
1.MIM 粉末冶金铰链:工艺成熟、量产稳定,最容易实现规模化盈利,北交所 / 科创板申报案例最多;
2.液态金属铰链:宜安科技为行业龙头,材料强度优势明显,科创属性最强,适合硬科技估值;
3.钛合金一体化铰链:苹果折叠屏主力方案,轻量化优势突出,绑定果链订单后 IPO 溢价最高。
审核重点问询
弯折疲劳测试报告、专利侵权风险(韩国厂商大量铰链结构专利)、产线自动化良率数据。
(三)柔性 OLED 折叠面板|重资产大厂为主,独立 IPO 难度偏高
券商研判
1.京东方、维信诺、TCL 华星为国内面板三巨头,均为 A 股已上市主体,新建折叠产线直接并入母公司资产,极少分拆单独 IPO。
2.中小面板模组裁切、贴合企业可申报北交所,但重资产折旧压力大,净利润波动明显,估值普遍偏低。
3.行业格局:三星显示仍占据全球折叠面板 31% 份额,国产面板份额持续提升,三折叠、多折叠面板会打开新一轮资本开支与并购机会,更多以资产重组而非独立 IPO 方式资本化。
(四)上游材料与辅材(OLED 发光材料、极薄电解铜箔、光学胶)|细分小而美 IPO 优质标的
1.电解铜箔:折叠屏 PCB 极致轻薄化倒逼 6μm 及以下极薄铜箔需求,德福科技上市后股价大幅走强,该赛道现金流稳定,化工类企业 IPO 通过率高。
2.OLED 有机发光材料:莱特光电、瑞联新材已上市;未上市原料中间体企业,依托面板大厂定点,营收体量小但毛利率稳定,适合创业板 IPO。
3.OCA 光学胶、保护膜:技术门槛中等,客户分散,需规避同业价格战,仅头部配方企业具备上市价值。
(五)折叠屏终端整机品牌|IPO 谨慎推荐,投行普遍持保守态度
核心负面观点
1.行业价格战持续下压利润,Flip 小折叠入门机型下探至 4000 元价位,整机厂商毛利率持续承压,很难满足科创板连续盈利要求。
2.华为、荣耀、OPPO、vivo 折叠业务均为集团内部事业部,不会分拆独立上市;小众终端品牌存在渠道库存、售后积压、品牌力不足问题,上市后估值极易破发。
3.仅具备差异化三防、车载折叠屏、工业特种折叠终端的厂商,才具备差异化 IPO 叙事。
三、拟 IPO 企业三大核心门槛(交易所 + 投行通用审核标准)
1. 财务指标分层(2026 最新口径)
1.科创板(首选):预计近两年净利润累计≥1 亿元,或营收≥3 亿且研发投入占比≥5%;折叠屏企业优先适用 “研发投入 + 核心技术” 第五套上市标准,未盈利硬科技企业可申报。
2.创业板:近两年净利润累计≥5000 万,更偏向商业模式成熟、现金流稳健的零部件企业。
3.北交所:近两年净利润≥1500 万,适合设备、工装、小型精密零件供应商。
2. 科创属性必查 3 项硬性条件
① 核心发明专利≥8 项,其中必须包含折叠屏相关工艺、结构、材料类原始专利,不能仅为外观设计专利;
② 研发人员占比≥10%,研发费用连续三年稳步增长;
③ 核心技术不能依赖外协委托开发,需具备自主量产工艺能力。
3. 客户与合规红线
1.前五大客户不能单一依赖某一品牌,单一客户营收占比原则上不高于 70%;苹果链、华为链供应商需披露订单框架协议与可持续供货期限。
2.严格披露三星、LG 等海外企业专利侵权风险,招股书必须出具律师专项知识产权核查意见,历史存在诉讼纠纷的企业直接暂缓 IPO 申报。
四、IPO 募资投向主流方案(投行标准化撰写范式)
1.第一大投向(60% 募资资金):折叠屏核心产品智能化产线扩产,UTG 减薄产线、铰链自动化组装线、柔性贴合生产线建设;
2.第二大投向(25%):研发中心建设,多折叠形态、无痕折痕、耐弯折新材料技术迭代研发;
3.第三大投向(10%):补充流动资金与海外客户拓展(越南 / 印尼建厂适配苹果海外供应链);
4.剩余 5%:偿还银行项目贷款,降低资产负债率。
五、行业 IPO 层面四大核心风险警示(机构一致提示)
1. 技术迭代颠覆风险
当前主流 UTG、水滴铰链方案,若 UFG 超薄玻璃、3D 打印一体化铰链、无折痕全新结构技术量产落地,现有固定资产与产线会大幅减值,IPO 估值逻辑直接受损,问询会重点提示技术迭代减值风险。
2. 产能过剩与价格战风险
2026—2027 年国内大量 UTG、铰链新产线集中投产,供给放量后零部件单价下行,毛利率从 40%~55% 压缩至 25%~35%,申报 IPO 需对未来盈利敏感性做压力测试。
3. 苹果订单不及预期风险
折叠 iPhone 若良率爬坡缓慢、市场销量低于指引,上游供应商订单砍单,会直接造成营收大幅下滑,是 IPO 阶段最大业绩不确定性来源。
4. 跨界巨头入局挤压风险
玻璃、金属加工传统大厂跨界切入折叠屏零部件赛道,原有细分龙头壁垒被稀释,细分赛道竞争格局恶化,上市后成长性受限。
六、一级市场股权投资 IPO 退出实操建议(PE 机构视角)
1.入股时点:优先在定点客户敲定框架订单后再增资入股,避免纯技术无订单的早期项目,IPO 兑现周期可压缩至 2~3 年。
2.股权结构设计:实控人持股比例不低于 35%,杜绝多层嵌套代持,清理关联方资金拆借,提前 1~2 年规范财务账务。
3.并购退出备选:若独立 IPO 难度大,优先对接已上市消费电子龙头(蓝思、领益智造、长盈精密等)并购重组,退出确定性高于排队 IPO。
七、长期产业资本化终极判断(2026—2030)
1.短期(1~2 年):上游材料、精密结构件批量登陆科创板、北交所,完成第一轮证券化;
2.中期(3~5 年):三折叠、车载折叠屏、AR 折叠融合终端打开第二增长曲线,产业链诞生 2~3 家百亿市值细分龙头;
3.长期:折叠屏会成为移动终端标配形态,行业从主题炒作转为消费电子基础硬件板块,IPO 数量放缓,更多以产业整合并购为主。
八、精简版投行一句话核心结论
折叠屏上游核心零部件是消费电子未来两年最优质 IPO 赛道,绑定头部终端、具备自主专利与稳定量产能力的企业资本化路径清晰;重资产面板厂以母公司扩容为主,整机终端品牌 IPO 风险偏高、谨慎布局。
-
 mRNA疫苗CEO战略与行业深度影响|2026产业全解析
核心总览:2026年是mRNA技术从应急防疫走向慢性病、肿瘤、罕见病治疗的产业拐点。全球mRNA赛道的发展节奏、技术路线、商业化逻辑、资本估值体系,完全由Moderna、BioNTech、艾博生物等头部企业CEO的顶层战略定义。不同于...
-
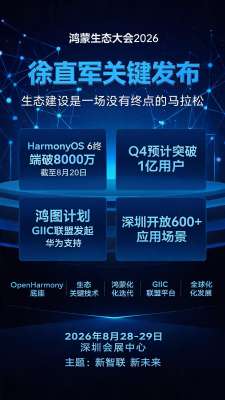 鸿蒙HarmonyOS市场前景最新深度分析(2026最新官方数据)
核心摘要:2026年是鸿蒙生态从导入期迈入规模化成长期的关键质变年,彻底告别前期补贴共建阶段,进入商业化自循环增长。截至2026年8月,HarmonyOS 6设备量突破8000万台,预计Q4突破1亿台生态临界点;原生应用破10万...
-
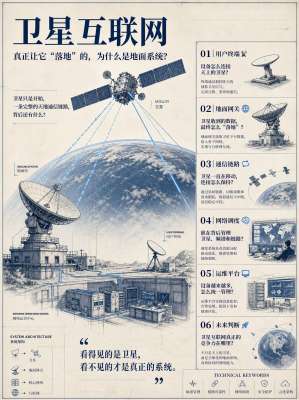 卫星互联网国际标准构建与全行业深度影响分析报告
核心摘要:卫星互联网作为天地一体化信息网络的核心底座,是6G核心关键场景、新质生产力重点赛道。当前全球正处于国际标准博弈、规则重塑、产业定型的关键窗口期。国际标准的制定、落地与统一,直接决定...
-
 华为国家标准技术全解析2026|完整版
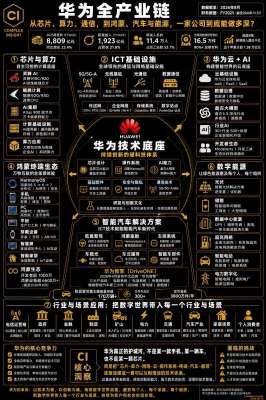
核心总览:华为是国内参与、主导、起草国家标准数量最多、覆盖领域最广的科技企业。截至2026年,华为累计主导及深度参编千余项国家级标准、强制性国标、推荐性国标、国家指导性技术文件,覆盖通信、人工智能、自动驾驶、...
-
 量子计算与生物技术:核心区别、行业影响与未来协同
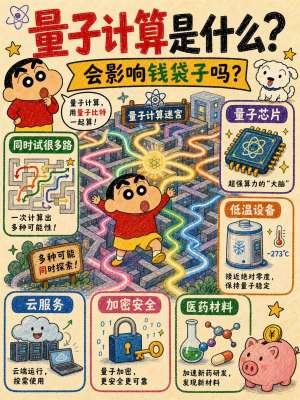
核心总览:生物技术是「改造物质生命」的实体产业技术,直接作用于生物体、细胞、基因、生物制造;量子计算是「重构算力算法」的底层算力工具,不直接生产实物,而是加速所有高复杂度科学研发。二者属于...
-
 2026生成式AI合规专家权威观点|全解析
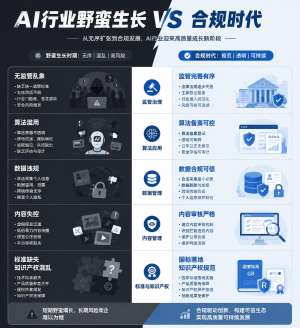
综述前言:2026年是生成式AI从技术野蛮生长走向合规标准化落地的关键拐点。结合网信部门、最高法、行业法学专家、AI技术权威、国际治理机构最新研判,当前AI合规已告别“事后整改”模式,全面进入合规前置、分层治理、全...