智能穿戴估值真相揭秘(2026终极拆解)
智能穿戴估值真相揭秘(2026终极拆解)
核心前言:绝大多数人看不懂智能穿戴估值——为什么市占率更低的品牌,估值是行业巨头数倍?为什么硬件销量大涨,股价却不涨?为什么有的手环戒指百亿美金,有的整机大厂破净低估?
真相一句话:智能穿戴早已不是硬件制造业估值,而是「硬件入口+健康数据+订阅服务+AI医疗终端」的科技平台估值。
2026年行业最大认知差:销量≠营收,营收≠利润,利润≠估值。本文拆解所有估值倒挂、泡沫、溢价、陷阱,彻底看透智能穿戴真实定价逻辑。
一、震惊行业的估值倒挂(普通人完全看不懂的真相)
2026年两大顶级案例,直接推翻传统硬件估值认知:
1. WHOOP vs Fitbit 史诗级倒挂
Fitbit 市占率是 WHOOP 的3倍,体量更大、出货更多、渠道更广。
Google 2021年仅以 21亿美元 收购 Fitbit。
而 WHOOP 2026年估值高达 101亿美元,是 Fitbit 收购价的 4.8倍。
核心真相:二者根本不是一个生意。Fitbit 是硬件售卖模式,WHOOP 是健康订阅服务模式。
2. Oura 智能戒指估值泡沫争议
Oura 智能戒指单品,2026年预计营收仅20亿美元,却给到 160亿美元估值,Forward PS 高达8倍。
传统硬件行业PS普遍0.8–2倍,Oura直接翻倍溢价,远超消费电子平均水平。
市场争议:单品天花板低、同质化快、无生态壁垒,却拿到AI终端平台估值。
3. 国内大厂极端低估现象
部分国内穿戴整机大厂,营收规模、出货量碾压海外小众品牌,但市净率跌破0.8倍,处于历史最低分位。
倒挂本质:市场给的不是「硬件制造估值」,而是商业模式成长性+数据价值+AI闭环能力估值。
二、智能穿戴三层估值体系(看懂才算入门)
智能穿戴行业分为三层估值逻辑,层级不同,估值倍数天差地别。
第一层:纯硬件代工/走量模式(最低估值)
商业模式:卖设备赚差价,一次性收入,无后续用户运营。
特征:同质化严重、价格战内卷、毛利率低、用户留存弱。
估值区间:PE 10–15倍,PS 0.5–1.2倍,制造业定价。
代表玩家:白牌厂商、低端手环、低价代工整机、纯渠道走量品牌。
致命短板:销量越高,库存压力、渠道成本越高,增长无溢价。
第二层:品牌硬件+基础生态(中端估值)
商业模式:硬件盈利+少量配件收入+免费生态留存。
特征:有品牌力、有用户基数、有系统生态,但无强付费订阅、无数据闭环。
估值区间:PE 18–25倍,PS 1.5–2.5倍,消费电子品牌定价。
代表玩家:大众主流穿戴品牌、常规智能手表厂商。
增长瓶颈:用户规模见顶,收入依赖硬件迭代,第二增长曲线缺失。
第三层:硬件入口+健康数据+订阅AI(顶级溢价估值)
商业模式:硬件低价获客,订阅服务持续变现+健康数据资产沉淀+AI医疗赋能。
核心逻辑:硬件不再是产品,而是人体数据采集终端,用户终身价值(LTV)极高。
估值区间:PE 40–80倍,PS 4–10倍,AI健康科技平台定价。
代表玩家:WHOOP、Oura 等高端健康穿戴独角兽。
溢价核心:可复制、可续费、高毛利、数据壁垒、AI赋能空间巨大。
三、2026年估值暴涨的4个真实核心溢价因子(决定性)
真正拉开估值差距的,从来不是外观、续航、屏幕,而是这四项隐形资产。
1. 持续性订阅收入(最大估值杀手/红利)
一次性硬件收入 无溢价,按月/按年健康会员、数据解析、AI报告、睡眠监测、压力分析订阅 高溢价。
订阅业务毛利率普遍80%以上,且具备复利属性,资本市场愿意给科技 SaaS 倍数。
2. 人体连续数据资产(行业终极壁垒)
手机是交互终端,穿戴是人体唯一24小时体征终端。
心率、体温、血氧、睡眠、HRV、压力、运动、作息等连续数据,是AI健康、慢病管理、医疗辅助的核心原料。
数据量、数据连续性、数据准确率,直接决定估值上限,且数据壁垒无法短期复制。
3. AI端侧落地能力(2026最大增量)
传统穿戴:数据展示、被动记录。
高估值穿戴:AI分析、风险预警、健康干预、个性化建议、医疗级解读。
端侧AI让硬件从“工具”变成“私人健康管家”,彻底打开估值天花板。
4. 医疗合规与专业背书(信任溢价)
具备医疗机构合作、临床验证、医疗认证的产品,估值远高于普通消费级产品。
消费级可穿戴是玩具,医疗级可穿戴是健康基础设施,赛道空间完全不同。
四、90%人踩坑的智能穿戴估值伪逻辑(避坑核心)
伪逻辑1:出货量越高估值越高——错。低端走量只是制造业,销量越大内卷越严重,无溢价。
伪逻辑2:硬件参数强估值就高——错。屏幕、续航、芯片都是通用供应链,无壁垒,无法支撑高估值。
伪逻辑3:新品迭代=增长——错。无订阅、无数据沉淀的迭代,只是换新收割,不产生长期价值。
伪逻辑4:行业火热=所有公司都涨——错。2026是卡位分化年,只有数据+AI+订阅模式享受溢价,纯硬件企业持续杀估值。
五、智能穿戴真实估值定价公式(可直接套用)
公司合理估值 = 硬件营收估值 + 订阅服务溢价 + 数据资产溢价 + AI医疗预期溢价 - 同质化折价 - 库存风险折价
分项拆解:
1. 硬件营收:低倍数、重规模、重库存、低弹性
2. 订阅收入:高倍数、高毛利、复利增长、核心溢价来源
3. 数据资产:长期壁垒,决定远期市值空间
4. AI能力:未来增速溢价,端侧落地越成熟,估值倍数越高
六、2026–2027行业估值终极分化走势(预判)
1. 持续溢价赛道
健康监测、智能戒指、医疗级穿戴、AI体征分析、订阅服务体系完善的企业。
逻辑:数据壁垒+高毛利复利收入+AI医疗叙事持续兑现。
2. 持续杀估值赛道
低端手环、白牌手表、纯硬件迭代、无服务体系、无数据沉淀的厂商。
逻辑:同质化内卷、价格战压缩利润、增长见顶、无第二曲线。
3. 中间层修复机会
拥有用户基数,正在搭建订阅体系、AI健康生态的品牌,未来将完成估值修复,从消费电子估值切换为科技健康估值。
七、全文终极总结(估值真相一句话)
智能穿戴的估值真相:硬件只是流量入口,数据才是核心资产,订阅才是利润引擎,AI才是估值天花板。
未来两年,行业彻底告别「拼参数、拼销量、拼硬件」,进入拼数据壁垒、拼服务复利、拼AI健康能力、拼医疗合规的全新估值时代。看懂这套逻辑,才能分辨泡沫、捕捉真成长、避开伪赛道。
-
 智能穿戴|官方公告 & 最新消息(2026 完整版)
本内容汇总国家监管政策公告、头部厂商官方新闻稿、行业重大动态,分为【行业政策公告】【头部企业官方新品公告】【行业市场动态】【用户重要提示】四大板块。一、国家监管 & 行业政策官方公告1、《智能可穿...
-
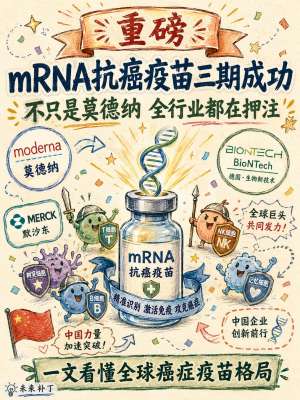 mRNA疫苗CEO战略与行业深度影响|2026产业全解析
核心总览:2026年是mRNA技术从应急防疫走向慢性病、肿瘤、罕见病治疗的产业拐点。全球mRNA赛道的发展节奏、技术路线、商业化逻辑、资本估值体系,完全由Moderna、BioNTech、艾博生物等头部企业CEO的顶层战略定义。不同于...
-
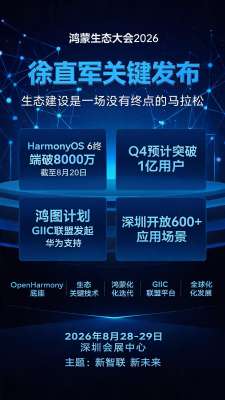 鸿蒙HarmonyOS市场前景最新深度分析(2026最新官方数据)
核心摘要:2026年是鸿蒙生态从导入期迈入规模化成长期的关键质变年,彻底告别前期补贴共建阶段,进入商业化自循环增长。截至2026年8月,HarmonyOS 6设备量突破8000万台,预计Q4突破1亿台生态临界点;原生应用破10万...
-
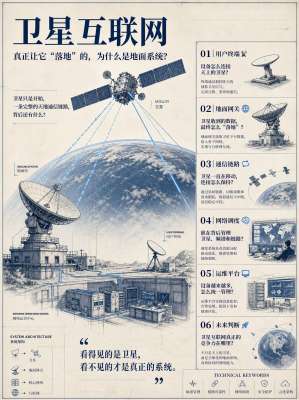 卫星互联网国际标准构建与全行业深度影响分析报告
核心摘要:卫星互联网作为天地一体化信息网络的核心底座,是6G核心关键场景、新质生产力重点赛道。当前全球正处于国际标准博弈、规则重塑、产业定型的关键窗口期。国际标准的制定、落地与统一,直接决定...
-
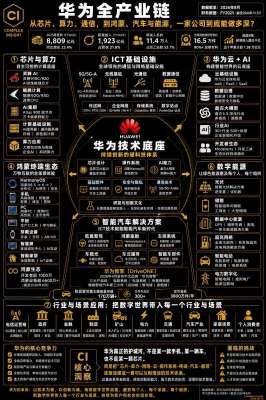 华为国家标准技术全解析2026|完整版
核心总览:华为是国内参与、主导、起草国家标准数量最多、覆盖领域最广的科技企业。截至2026年,华为累计主导及深度参编千余项国家级标准、强制性国标、推荐性国标、国家指导性技术文件,覆盖通信、人工智能、自动驾驶、...
-
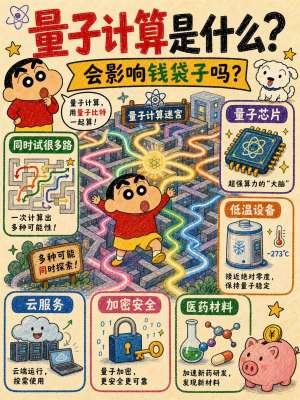 量子计算与生物技术:核心区别、行业影响与未来协同
核心总览:生物技术是「改造物质生命」的实体产业技术,直接作用于生物体、细胞、基因、生物制造;量子计算是「重构算力算法」的底层算力工具,不直接生产实物,而是加速所有高复杂度科学研发。二者属于...